RAD, notas e apuração assistida: CFC leva 9 propostas à Receita para facilitar 2027
CFC e Fenacon pedem mais testes, correção de erros sem penalidades, ajustes na apuração assistida e maior divulgação do RAD antes da entrada efetiva da Reforma Tributária em 2027. O Conselho Federal de Contabilidade (CFC) e a Fenacon entregaram à Receita Federal…
Neste artigo
CFC e Fenacon pedem mais testes, correção de erros sem penalidades, ajustes na apuração assistida e maior divulgação do RAD antes da entrada efetiva da Reforma Tributária em 2027.
O Conselho Federal de Contabilidade (CFC) e a Fenacon entregaram à Receita Federal nove propostas para facilitar a transição da Reforma Tributária em 2027.
O documento chegou ao secretário especial da Receita, Robinson Barreirinhas, em 10 de novembro. Além do CFC e da Fenacon, os 27 Conselhos Regionais de Contabilidade e os 41 sindicatos ligados à federação assinam a manifestação.
A preocupação central é simples: empresas, escritórios contábeis e sistemas precisam de tempo para testar as novas regras antes que erros operacionais gerem rejeições, multas ou problemas na apuração.
Por isso, as entidades não concentraram o pedido apenas em novos prazos. Elas também propuseram mudanças na apuração assistida, ampliação dos testes e maior divulgação do RAD — Recolhimento pelo Adquirente.
01Quais são as 9 propostas do CFC e da Fenacon?
As sugestões cobrem documentos fiscais, sistemas, penalidades e comunicação com a Receita.
1. Implantação gradual das novas exigências
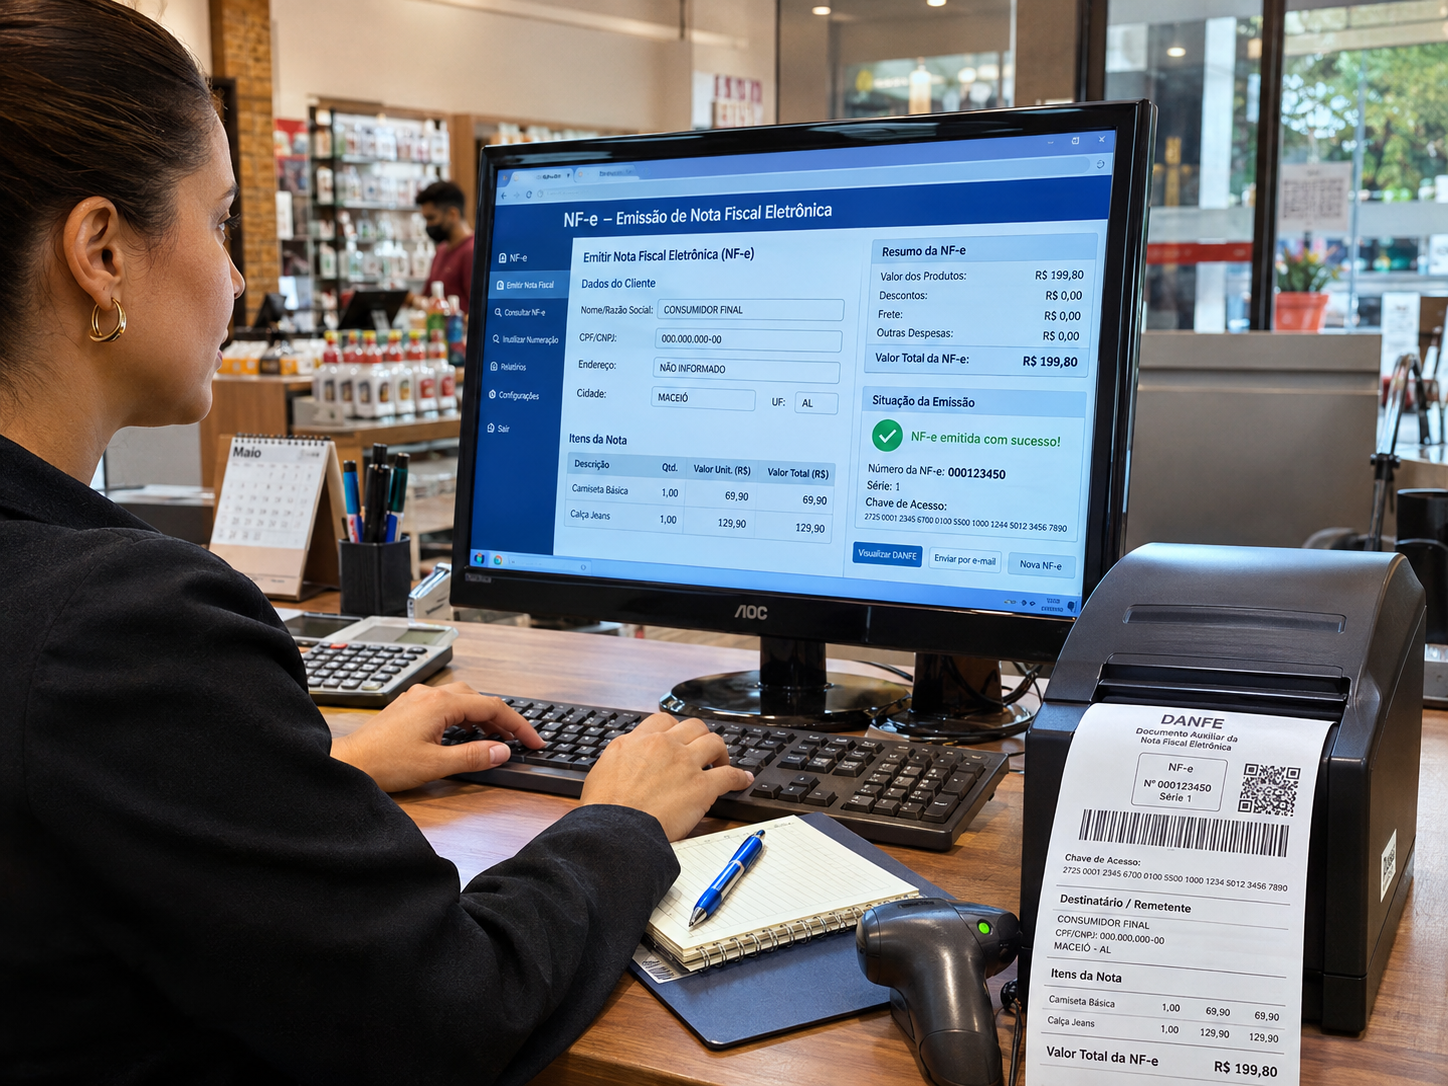
A primeira proposta pede que os novos documentos fiscais e os campos de IBS e CBS entrem em operação por etapas.
Além disso, as entidades querem um prazo mínimo entre a publicação definitiva das regras técnicas e o início da obrigatoriedade.
Assim, empresas e desenvolvedores teriam tempo para testar os sistemas antes da entrada em produção.
O pedido também inclui um cronograma separado por segmento e tipo de documento, inclusive para empresas do Simples Nacional.
2. Erros não deveriam gerar rejeição ou multa imediatamente
O CFC e a Fenacon também pedem que informações ausentes ou preenchidas incorretamente sobre IBS e CBS não provoquem rejeição automática dos documentos durante a adaptação.
Nesse cenário, a empresa poderia corrigir as informações posteriormente por meio da apuração assistida.
Portanto, a proposta busca diferenciar um erro de implantação de uma tentativa deliberada de descumprir a legislação.
3. Piloto da CBS aberto para todas as empresas
Outra proposta pede que a Receita permita a entrada de todos os contribuintes interessados no ambiente piloto da CBS.
O objetivo é ampliar os testes antes de janeiro de 2027.
Dessa forma, empresas poderiam testar emissão de documentos, cálculo do tributo e integração dos sistemas antes da fase efetiva.
Esse ponto já encontrou resposta parcial.
Em 11 de novembro, a Receita anunciou que abrirá o ambiente piloto para todos os contribuintes ainda em novembro.
024. Apuração assistida precisa permitir ajustes manuais
Esse é um dos pedidos mais práticos.
Hoje, a apuração assistida parte principalmente das informações capturadas pelos sistemas e documentos fiscais.
Entretanto, o CFC e a Fenacon pedem um módulo de ajustes manuais.
Com ele, a empresa poderia:
- incluir documentos que o sistema não capturou;
- corrigir inconsistências;
- ajustar informações de fornecedores ainda não adaptados;
- complementar a apuração quando necessário.
Além disso, as entidades querem que a ferramenta também atenda empresas do Simples Nacional que escolherem o regime regular de IBS e CBS.
A Receita já anunciou avanços nessa direção. O governo prevê apresentar o leiaute desse módulo ainda em novembro e disponibilizar um protótipo em dezembro.
035. Programa de conformidade antes de 2027
As entidades também querem segurança jurídica durante os primeiros meses.
Por isso, pedem que o Programa Nacional de Conformidade Tributária de 2027 esteja regulamentado antes do início do ano.
Além disso, sugerem um procedimento oficial para responder dúvidas urgentes.
A ideia é que o contribuinte que siga uma orientação formal da Receita tenha sua boa-fé reconhecida e não receba penalidade por agir conforme aquela orientação.
A Receita já confirmou que prepara um programa de conformidade para a transição e também anunciou um mecanismo para responder dúvidas dos contribuintes com maior rapidez.
046. Sala de situação permanente
O CFC e a Fenacon também propõem um grupo permanente para acompanhar os problemas da implantação.
A chamada sala de situação reuniria Receita, CFC, Fenacon e representantes ligados à implementação.
A proposta prevê reuniões semanais.
Assim, dificuldades identificadas por empresas e escritórios contábeis poderiam chegar mais rapidamente ao Fisco.
Em vez de esperar que um problema se espalhe pelo mercado, o grupo tentaria identificar e corrigir a falha durante a própria transição.
057. Receita deveria explicar melhor o RAD
Outra proposta trata diretamente do RAD — Recolhimento pelo Adquirente.
O mecanismo permite, nas situações previstas na legislação, que o comprador sujeito ao regime regular recolha o tributo relacionado à operação.
Assim, o adquirente pode reduzir a dependência do pagamento posterior feito pelo fornecedor para avançar no processo de apropriação do crédito.
O CFC e a Fenacon querem uma campanha ampla para explicar:
- quando o RAD pode ser utilizado;
- como funciona o pagamento;
- como o comprador identifica a operação;
- como ocorre a relação com os créditos;
- como empresas e contadores devem registrar o processo.
A própria Receita passou a recomendar que empresas conheçam o mecanismo antes de 2027.
06RAD não é obrigatório
Apesar da importância dada ao tema, o RAD não será uma obrigação geral para todas as compras.
O mecanismo é opcional.
Portanto, a empresa poderá avaliar em quais operações faz sentido utilizar o recolhimento pelo adquirente.
Essa possibilidade ganha importância principalmente porque o split payment terá implantação gradual.
Enquanto a segregação automática do tributo ainda não estiver disponível para todas as operações, o RAD poderá funcionar como uma alternativa para situações específicas.
078. Acesso antecipado às normas e mais treinamento
Outro pedido busca resolver um problema recorrente da transição: pouco tempo entre a publicação da regra e sua aplicação.
CFC e Fenacon pedem acesso antecipado às normas sempre que isso for possível.
Dessa maneira, as entidades poderiam preparar materiais, treinamentos e orientações antes que as regras começassem a valer.
Além disso, a proposta prevê ações conjuntas de capacitação entre Receita, CFC, CRCs e entidades ligadas à Fenacon.
Para os escritórios contábeis, esse ponto é importante porque a Reforma não exige apenas conhecimento da lei.
Também exige domínio de novos sistemas, documentos, créditos e procedimentos operacionais.
089. Canal direto para dúvidas da sociedade
Por fim, as entidades querem criar um fluxo direto entre a Receita e os canais de dúvidas mantidos pelo CFC e pela Fenacon.
A proposta funciona assim:
empresa ou contador envia a dúvida → entidades organizam as perguntas → Receita analisa → orientação retorna para o mercado.
Com isso, dúvidas recorrentes poderiam receber respostas mais uniformes.
Além disso, o CFC defende que esses questionamentos cheguem semanalmente à Receita para tratamento prioritário.
09Receita já respondeu a parte dos pedidos
As propostas chegaram à Receita em 10 de novembro.
No dia seguinte, o governo apresentou várias medidas para a continuidade da Reforma.
Entre elas estão:
- abertura do piloto para todos os contribuintes em novembro;
- apresentação do leiaute do módulo de ajuste da apuração assistida;
- protótipo do módulo em dezembro;
- programa de resposta rápida a dúvidas;
- Regulamento 2.0;
- novas normas complementares;
- adiamento de documentos específicos para março de 2027;
- proposta legislativa para facilitar a transição do crédito vinculado ao pagamento e do split payment.
Portanto, algumas demandas do CFC e da Fenacon já aparecem no planejamento oficial.
No entanto, isso não significa que a Receita tenha aprovado integralmente todas as nove sugestões.
10Apuração assistida será uma peça central em 2027
Entre todas as propostas, o módulo de ajustes merece atenção especial.
A apuração assistida deverá reunir informações sobre débitos e créditos da CBS e ajudar a empresa a acompanhar a formação do saldo tributário.
Porém, na prática, podem surgir situações em que o sistema não capture corretamente um documento ou um fornecedor ainda não esteja totalmente adaptado.
Por isso, o CFC quer uma ferramenta que permita corrigir esses problemas sem obrigar a empresa a trabalhar fora do ambiente oficial.
Além disso, segundo o próprio Conselho, empresas abrangidas por determinados adiamentos poderão continuar usando documentos fiscais atuais em janeiro e fevereiro, com os ajustes necessários realizados na apuração assistida.
11O que muda para empresas e contadores?
As nove propostas deixam um recado importante.
A preparação para 2027 não deve se limitar ao cálculo da CBS.
Empresas e escritórios precisam testar o fluxo completo:
documento fiscal → apuração assistida → crédito → pagamento → conciliação.
Além disso, precisam entender como agir quando alguma etapa falhar.
Por isso, quatro frentes merecem prioridade.
Documentos fiscais
Confirme quais leiautes e campos sua empresa já consegue emitir.
Apuração assistida
Teste como débitos, créditos e eventuais ajustes aparecem no ambiente.
RAD
Entenda quando o recolhimento pelo adquirente pode fazer sentido.
Evidências
Registre testes, erros, correções e chamados realizados durante a adaptação.
Assim, a empresa demonstra que trabalha ativamente para cumprir as novas regras.
12As 9 propostas não significam adiamento da Reforma
Esse também é um ponto importante.
CFC e Fenacon reconhecem as dificuldades da implantação, porém não concentram a solução em simplesmente adiar todo o calendário.
As entidades defendem uma transição mais gradual, com testes, previsibilidade e mecanismos para corrigir erros.
Portanto, o debate é menos sobre “parar a Reforma” e mais sobre reduzir o risco operacional da entrada em 2027.
13O que acompanhar agora?
As empresas devem observar principalmente três entregas anunciadas pela Receita:
Novembro: abertura ampliada do piloto e leiaute do módulo de ajustes.
Dezembro: protótipo do módulo da apuração assistida e novas normas complementares.
2027: aplicação do programa de conformidade e início efetivo da nova etapa da CBS.
Além disso, novas orientações sobre RAD, créditos e documentos fiscais podem surgir nas próximas semanas.
14Transição de 2027 passa a depender tanto de sistemas quanto de regras
As propostas do CFC e da Fenacon mostram que a principal preocupação para 2027 não está apenas na legislação.
Também está na execução.
Uma regra tributária pode estar definida e, ainda assim, gerar problemas se documentos, ERPs e apuração não conversarem corretamente.
Por isso, as nove sugestões atacam justamente essa lacuna.
Elas pedem mais testes, ajustes manuais, canais de dúvidas, segurança jurídica e orientação sobre o RAD.
Ao mesmo tempo, a Receita já incorporou parte dessas preocupações ao cronograma anunciado em 11 de novembro.
A conclusão, portanto, é direta:
2027 não exigirá apenas conhecer IBS e CBS. Empresas e contadores precisarão saber corrigir, conciliar e comprovar cada etapa da operação.
15Perguntas frequentes
O que o CFC pediu à Receita?
CFC e Fenacon apresentaram nove propostas relacionadas a prazos, testes, documentos fiscais, apuração assistida, conformidade, RAD, treinamento e canais de comunicação.
O que é RAD?
RAD significa Recolhimento pelo Adquirente. O mecanismo permite que o comprador, nas hipóteses previstas em lei, recolha o tributo relacionado a determinada operação.
O RAD será obrigatório?
Não. A Receita apresentou o mecanismo como opcional.
O que o CFC quer mudar na apuração assistida?
As entidades pedem um módulo de ajustes manuais para incluir documentos não capturados e corrigir inconsistências.
A Receita aceitou as nove propostas?
Não há confirmação de aprovação integral. Entretanto, várias medidas anunciadas em 11 de novembro atendem parcialmente a pedidos apresentados pelas entidades.
O piloto da CBS será aberto para todas as empresas?
A Receita informou que pretende abrir o ambiente piloto para todos os contribuintes ainda em novembro de 2026.
A Reforma Tributária foi adiada?
Não. As propostas buscam facilitar a transição e ampliar prazos específicos, mas não interrompem o calendário geral da Reforma.