
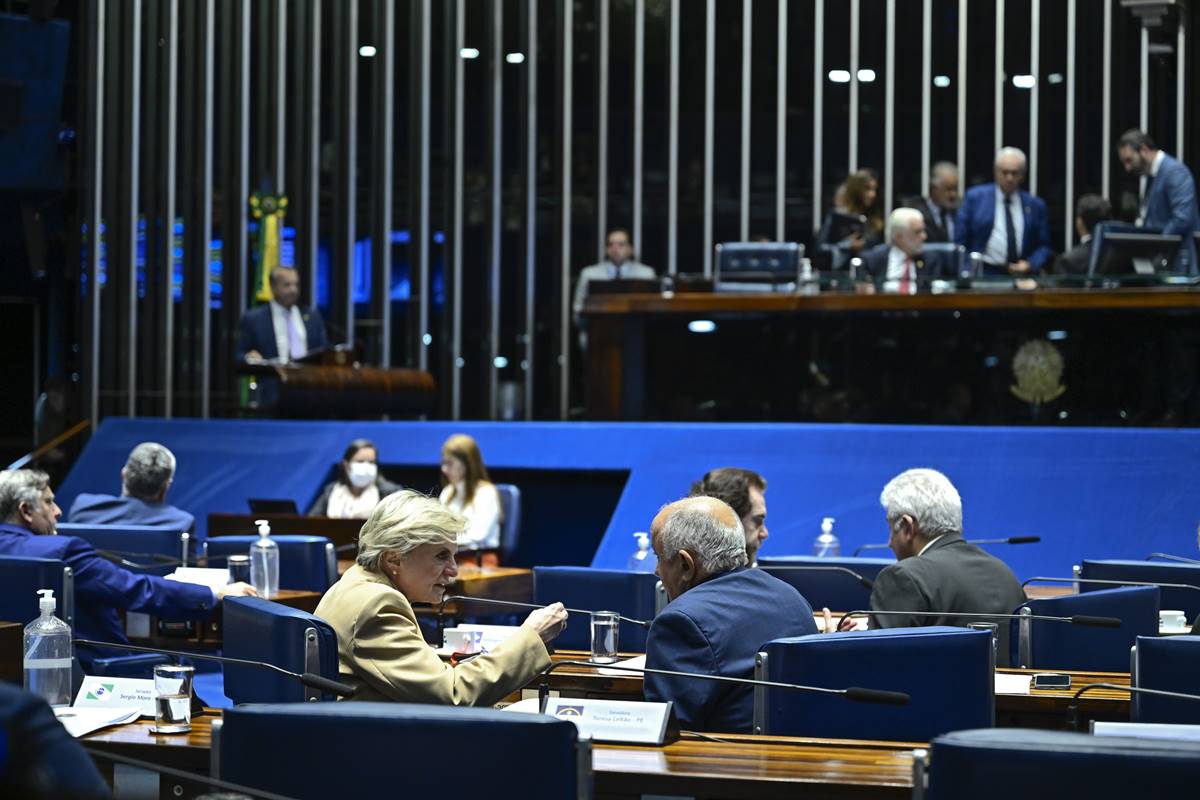
PLP 108/2024 na Reforma Tributária: o que muda com a aprovação no Senado
Por que o PLP 108/2024 se tornou um divisor de águas da Reforma Tributária? A aprovação do Projeto de Lei Complementar nº 108/2024 (PLP 108), pelo Senado no segundo semestre de 2025, marcou, sem exagero, um dos momentos mais decisivos da Reforma…
Neste artigo
01Por que o PLP 108/2024 se tornou um divisor de águas da Reforma Tributária?
A aprovação do Projeto de Lei Complementar nº 108/2024 (PLP 108), pelo Senado no segundo semestre de 2025, marcou, sem exagero, um dos momentos mais decisivos da Reforma Tributária brasileira. De acordo com um consultor legislativo ouvido por analistas do setor, “se a Emenda Constitucional desenhou o novo sistema, o PLP 108 explica quem manda, quem fiscaliza e como as regras serão aplicadas no dia a dia”.
Além disso, em audiências técnicas amplamente transcritas, especialistas repetiram que “o PLP 108 é o ponto em que a Reforma deixa de ser conceito e passa a ser governança”. Ou seja, o debate deixa de girar apenas em torno de tributos e passa a envolver poder decisório, processo administrativo e fiscalização estruturada.
Nesse contexto, o PLP 108 trata diretamente do núcleo operacional do IBS. Segundo relatório técnico citado por auditores da Receita Federal, o projeto define governança, processo administrativo tributário, penalidades, critérios de distribuição de receitas e o funcionamento do Comitê Gestor do IBS, órgão que, portanto, assume papel central a partir de 1º de janeiro de 2026.
Assim, para empresários, gestores financeiros, contadores e profissionais da área fiscal, entender esse texto deixou de ser opcional. Como afirmou um analista da Receita em transmissão pública, “o risco tributário das empresas passa a ser institucionalizado; não será mais pontual, será sistêmico”.
02O que é o PLP 108/2024 dentro da Reforma Tributária?
O PLP 108/2024 integra o conjunto de leis complementares que regulamentam a Emenda Constitucional 132/2023, responsável por criar o novo modelo de tributação do consumo baseado em IBS, CBS e Imposto Seletivo.
Entretanto, enquanto a Lei Complementar 214/2025 já foi sancionada e estrutura o sistema, o PLP 108 ainda depende de aprovação da Câmara dos Deputados, o que significa que seu conteúdo pode sofrer alterações. Mesmo assim, como destacou um tributarista em debate público, “o PLP 108 funciona como o manual de operação do IBS proposto pelo Executivo e pelo Senado”
Além disso, de acordo com especialistas que acompanharam a tramitação, o texto organiza como o imposto será administrado, fiscalizado, questionado e cobrado.
03Quais foram as principais decisões do Senado sobre o PLP 108?
Criação formal do Comitê Gestor do IBS
Em primeiro lugar, o texto aprovado institui oficialmente o Comitê Gestor do IBS. Segundo relatório técnico citado em audiências, esse órgão será responsável por administrar a arrecadação, distribuir receitas entre estados e municípios, editar normas operacionais e coordenar a fiscalização integrada.
Como afirmou um analista político em entrevista especializada, “trata-se do maior órgão de coordenação tributária subnacional já criado no Brasil”. Portanto, a governança do IBS passa a ter um centro decisório claro.
Regras de governança e equilíbrio federativo
Além disso, o Senado promoveu ajustes relevantes na governança do comitê. De acordo com especialistas envolvidos nas negociações, “houve uma preocupação explícita em evitar concentração excessiva de poder decisório”.
Desse modo, o texto trata de representação, critérios de voto e mecanismos de equilíbrio entre estados e municípios, o que, consequentemente, reduz disputas políticas futuras.
Processo Administrativo Tributário do IBS
Outro ponto central, por sua vez, é a criação de um processo administrativo próprio para o IBS. Conforme explicou um especialista em contencioso tributário, “o contencioso do IBS nasce digital, com prazos curtos e baixa tolerância a erro formal”.
Assim, o PLP 108 define regras de impugnação, instâncias julgadoras, prazos e integração com o ambiente digital da Reforma Tributária, tornando o contencioso mais rápido e menos tolerante a falhas.
Multas, penalidades e incentivo ao compliance
Ao mesmo tempo, o projeto disciplina multas e critérios de dosimetria. Segundo análise divulgada por entidades contábeis, “o PLP 108 estimula o compliance preventivo e penaliza a reincidência”.
04Como o PLP 108 se conecta à CBS e ao novo ambiente fiscal de 2026?
Embora trate diretamente do IBS, o PLP 108 se conecta ao sistema como um todo. Como explicou um auditor da Receita Federal em evento técnico, “o contribuinte não vai sentir IBS separado de CBS; o risco será combinado”.
Portanto, na prática, isso significa obrigações acessórias integradas, cruzamento automático de dados e alertas quase imediatos. Assim, como destacam analistas do setor, o compliance passa a ser contínuo, e não mais reativo.
05Quais impactos práticos o PLP 108 traz para as empresas?
O PLP 108 eleva o nível de governança exigido, amplia o risco regulatório e reduz drasticamente o espaço para erros fiscais a partir de 2026.
Além disso, segundo relatórios técnicos, haverá mais fiscalização integrada, menos espaço para planejamento agressivo e maior necessidade de revisão de processos internos. Como explicou um consultor tributário, “estratégias baseadas em lacunas federativas deixam de existir”.
Consequentemente, empresas precisarão revisar emissão de documentos fiscais, parametrização de ERPs, governança de créditos e controles internos. Pequenas falhas poderão gerar autuações automáticas.
06O PLP 108 altera algo no ITCMD e em outros tributos?
Sim. Ainda que não seja seu foco principal, o texto promove ajustes relacionados ao ITCMD, especialmente em doações e reorganizações patrimoniais. Por isso, especialistas alertam que planejamentos sucessórios e societários precisam ser revistos à luz dessas mudanças.
07Por que o PLP 108 aumenta a urgência de preparação em 2025?
Segundo consultores que acompanham a regulamentação, o PLP 108 deixa claro que 2026 não será um ano tranquilo. Como afirmou um especialista em governança fiscal, “o projeto antecipa o futuro e mostra como o fisco vai agir desde o primeiro dia”.
Portanto, esperar 2026 para reagir significa começar em desvantagem.
08O PLP 108 consolida o novo poder fiscal do IBS
O PLP 108/2024 não é apenas mais um texto da Reforma Tributária. Pelo contrário, ele define, como repetido em diversas transcrições oficiais, “quem decide, quem fiscaliza e como o contribuinte será avaliado”.
Assim, para empresários, gestores e contadores, a mensagem é direta: a Reforma Tributária saiu do papel e entrou no modo operacional. Por fim, a Retributaria acompanha cada etapa desse processo para traduzir, com profundidade técnica e clareza estratégica, o que realmente importa para quem precisa tomar decisão


