Lula é reeleito: como fica a Reforma Tributária agora?
Atualizado em 26 de outubro de 2026 Luiz Inácio Lula da Silva foi reeleito presidente neste domingo (25), e a Reforma Tributária do Consumo entra na reta final de 2026 sem mudança no cronograma oficial. A continuidade do governo reduz a incerteza…
Neste artigo
Atualizado em 26 de outubro de 2026
Luiz Inácio Lula da Silva foi reeleito presidente neste domingo (25), e a Reforma Tributária do Consumo entra na reta final de 2026 sem mudança no cronograma oficial. A continuidade do governo reduz a incerteza sobre uma eventual revisão política da implementação, mas não elimina decisões importantes que ainda precisam ocorrer. Agora, as atenções se voltam para a alíquota da CBS de 2027, a regulamentação do Imposto Seletivo, o avanço do split payment e a entrada definitiva das novas obrigações fiscais em janeiro.
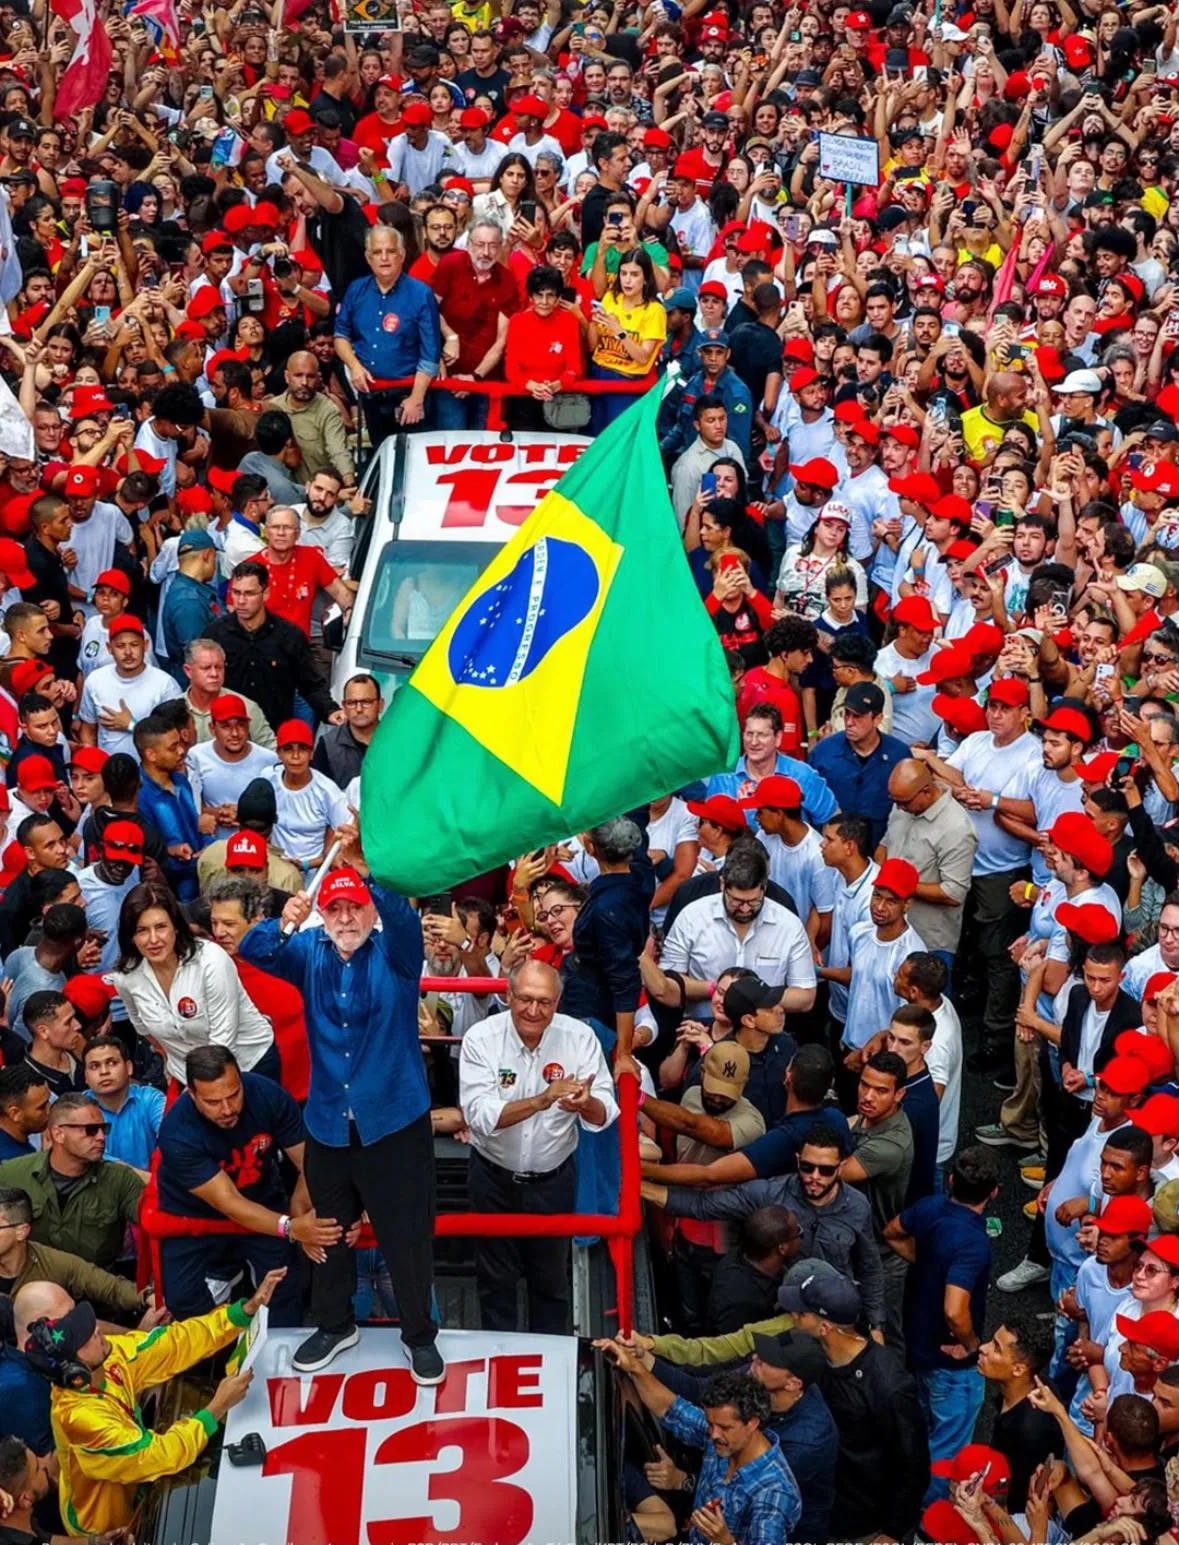
O presidente Luiz Inácio Lula da Silva foi reeleito com 64.256.232 votos, equivalentes a 51,79% dos votos válidos, segundo o Tribunal Superior Eleitoral. Flávio Bolsonaro recebeu 48,21%. Lula inicia seu novo mandato em janeiro de 2027, justamente quando a Reforma Tributária entra em uma de suas fases mais importantes.
A eleição, porém, não reinicia a discussão sobre IBS e CBS.
A Emenda Constitucional nº 132 já alterou o sistema tributário. Além disso, a Lei Complementar nº 214/2025 instituiu IBS, CBS e Imposto Seletivo, enquanto a LC nº 227/2026 estruturou o Comitê Gestor do IBS e o processo administrativo do novo imposto. Portanto, grande parte da arquitetura jurídica já existe.
O que muda agora é principalmente o ambiente político da implementação.
01A Reforma Tributária continua em 2027?
Sim. Até agora, não existe ato oficial adiando o cronograma.
A Receita Federal mantém 2027 como o início da nova etapa da transição.
A partir de janeiro, a CBS entra efetivamente no sistema, enquanto PIS e Cofins deixam de existir. Ao mesmo tempo, o IBS permanece em fase inicial, com alíquota de 0,1%, antes da substituição gradual de ICMS e ISS a partir de 2029.
Portanto, a reeleição não cria um novo calendário.
Pelo contrário, o próximo mandato começa com um cronograma que já está em andamento.
| Período | Principal mudança |
|---|---|
| 2026 | Testes, adaptação de sistemas e novas obrigações acessórias |
| 2027 | CBS entra em vigor e PIS/Cofins são extintos |
| 2027–2028 | IBS permanece com alíquota inicial de 0,1% |
| 2029–2032 | IBS cresce enquanto ICMS e ISS diminuem gradualmente |
| 2033 | Novo modelo entra integralmente em vigor |
02A reeleição reduz o risco de mudança de rumo?
Politicamente, sim, mas com uma ressalva importante.
O próprio programa de governo apresentado por Lula ao TSE trata a Reforma Tributária como uma política a ser consolidada. Além disso, o documento prevê continuidade da implementação e menciona novas etapas, como a regulamentação do Fundo Nacional de Desenvolvimento Regional e do Imposto Seletivo.
Assim, não há sinal, no programa vencedor, de intenção de interromper a Reforma do Consumo.
Entretanto, isso não significa que o Executivo tenha controle absoluto sobre o processo.
Senado, Congresso Nacional, Tribunal de Contas da União, Receita Federal, Comitê Gestor do IBS, estados e municípios possuem competências próprias na implementação.
Portanto, continuidade do governo não significa ausência de negociação ou ajustes.
03Primeiro ponto de atenção: qual será a alíquota da CBS?
Essa é uma das respostas mais esperadas pelas empresas.
A CBS substituirá PIS e Cofins em 2027. Contudo, a alíquota de referência definitiva para o próximo ano ainda passa pelo processo técnico previsto na legislação.
Segundo o cronograma oficial do TCU, a Receita enviou sua proposta de cálculo em setembro. Agora, o Tribunal deve encaminhar ao Senado os cálculos da alíquota de referência até 30 de outubro de 2026. Depois, caberá ao Senado fixar a alíquota até 15 de dezembro.
Consequentemente, a primeira semana depois das eleições já pode trazer uma das definições mais relevantes da Reforma.
Isso porque conhecer a alíquota ajudará empresas a transformar simulações tributárias em projeções mais concretas de preço, margem e fluxo de caixa.
04A eleição também destrava o Imposto Seletivo
Outro tema que ficou diretamente ligado ao calendário eleitoral foi o Imposto Seletivo, popularmente chamado de “imposto do pecado”.
Em 8 de outubro, o ministro da Fazenda, Dario Durigan, afirmou que o governo pretendia encaminhar ao Congresso, depois do segundo turno, a proposta com as alíquotas do novo tributo.
Portanto, com o segundo turno encerrado, essa pauta volta imediatamente ao radar.
O Imposto Seletivo já existe juridicamente. A LC nº 214 estabeleceu sua estrutura e definiu os grupos de bens e serviços alcançados.
Entretanto, ainda faltam as alíquotas.
Além disso, o atraso na definição já afeta o calendário. Como o tributo precisa respeitar a anterioridade de 90 dias nas situações aplicáveis, o próprio governo admitiu que a cobrança pode começar apenas no fim de janeiro ou no início de fevereiro de 2027.
Assim, a eleição terminou, mas o relógio tributário continua correndo.
05Split payment deve continuar avançando
O split payment também permanece na agenda.
A Receita iniciou em 15 de outubro os testes de integração entre prestadores de serviços de pagamento e a Plataforma Pública do Split Payment.
Entretanto, essa primeira etapa ocorre em ambiente controlado. Portanto, ela ainda não processa transações reais de forma definitiva.
Durigan também afirmou que a implantação deverá ocorrer de maneira gradual e, inicialmente, opcional nas relações entre empresas.
Assim, a reeleição tende a preservar o projeto técnico que já está sendo desenvolvido.
Contudo, os detalhes operacionais ainda precisam avançar.
Para empresas, isso significa acompanhar não apenas a legislação, mas também integrações bancárias, conciliação financeira, contas a receber e fluxo de caixa.
06Documentos fiscais não esperam o próximo mandato
Enquanto o debate político termina, os cronogramas técnicos continuam.
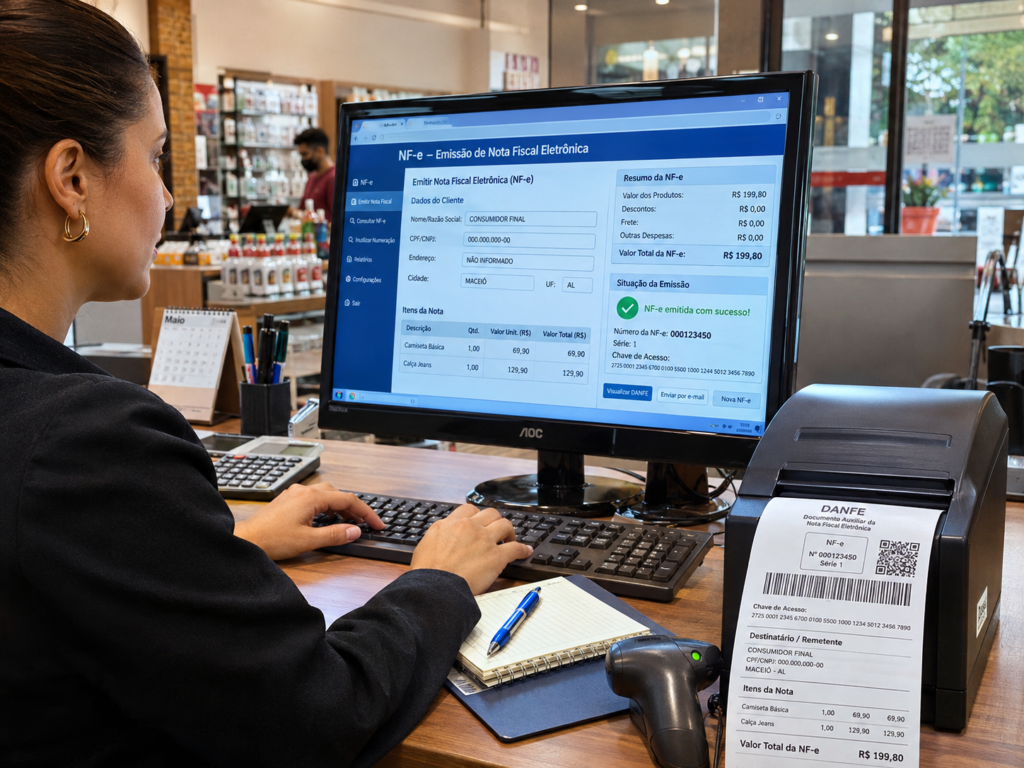
Receita Federal e CGIBS já publicaram datas de obrigatoriedade para diferentes documentos fiscais eletrônicos.
Além disso, várias mudanças entram em produção ainda em novembro e dezembro de 2026. Outras passam a ser obrigatórias em 1º de janeiro de 2027.
Entre elas estão adequações relacionadas a NF-e, NFS-e, documentos do Simples Nacional, importações, combustíveis e regimes específicos.
Portanto, empresas não deveriam interpretar a eleição como uma pausa na implementação.
Na prática, existe pouco mais de dois meses entre o segundo turno e o início de 2027.
07Simples Nacional tem uma decisão importante nesta semana
Para micro e pequenas empresas, existe ainda um prazo imediato.
Empresas optantes pelo Simples que desejem recolher IBS e CBS pelo regime regular, fora do DAS, têm até 30 de outubro de 2026 para realizar a opção referente ao primeiro semestre de 2027.
Além disso, empresas que solicitaram ingresso no Simples e tiveram problemas impeditivos também possuem até 30 de outubro para regularizar determinadas pendências.
Portanto, a eleição presidencial não altera esses prazos.
Essa decisão pode afetar créditos, relacionamento B2B, preço, margem e fluxo de caixa. Por isso, empresas precisam avaliar seu próprio cenário, e não apenas acompanhar o debate político nacional.
08A Reforma pode ser alterada no quarto mandato?
Sim. Porém, depende do tipo de mudança.
Algumas regras podem receber ajustes por atos administrativos, regulamentos ou legislação infraconstitucional.
Outras, entretanto, estão na própria Constituição.
Por isso, mudanças estruturais na arquitetura do IBS e da CBS não dependem apenas da vontade presidencial. Uma alteração constitucional relevante exigiria nova PEC e aprovação qualificada no Congresso.
Além disso, o IBS possui gestão compartilhada por estados e municípios por meio do CGIBS.
Consequentemente, a Reforma já ultrapassou a condição de projeto de um único governo.
Ela passou a envolver uma estrutura federativa, legislativa, administrativa e tecnológica muito mais ampla.
09Fundo de Desenvolvimento Regional também fica no radar
O programa apresentado por Lula à Justiça Eleitoral menciona expressamente a regulamentação do Fundo Nacional de Desenvolvimento Regional no próximo período.
O fundo faz parte da arquitetura criada para substituir gradualmente a lógica da guerra fiscal baseada em benefícios de ICMS.
Assim, a agenda do próximo mandato não envolve apenas CBS e IBS.
Também inclui mecanismos destinados a compensar mudanças na distribuição de investimentos e receitas entre regiões.
Esse tema tende a ganhar importância à medida que a transição de ICMS para IBS se aproxima de 2029.
10O que muda para as empresas depois da eleição?
No curto prazo, muito pouco muda no cronograma.
Entretanto, diminui uma incerteza política importante: o governo que inicia 2027 será o mesmo que conduziu a regulamentação e a implementação técnica até aqui.
Ao mesmo tempo, isso aumenta a relevância dos prazos já anunciados.
A discussão para as empresas deixa de ser principalmente “a Reforma vai continuar?” e passa a ser:
qual será a alíquota, como ficará meu crédito, como meu ERP calculará os tributos e como minha operação funcionará em janeiro?
Essa mudança de pergunta é importante.
A Reforma entra agora em uma etapa menos legislativa e cada vez mais operacional.
11Quais são as principais definições que ainda faltam?
A prioridade imediata está na alíquota de referência da CBS para 2027. O TCU possui papel técnico no cálculo e o Senado deverá fixar o percentual.
Além disso, o governo ainda precisa avançar na definição das alíquotas do Imposto Seletivo.
Enquanto isso, Receita e CGIBS continuam desenvolvendo documentos fiscais, apuração assistida, split payment, declarações e integrações tecnológicas.
Portanto, ainda haverá mudanças importantes até janeiro.
Entretanto, essas mudanças ocorrem dentro de uma arquitetura que já está legalmente estabelecida.
12Reeleição preserva continuidade, mas 2027 será o teste real
A vitória de Lula no segundo turno não cria uma nova Reforma Tributária.
Ela mantém no Executivo o governo que conduziu sua aprovação e regulamentação nos últimos anos.
Além disso, o próprio programa eleitoral prevê continuar sua implementação.
Por outro lado, os próximos meses ainda concentram decisões capazes de alterar o impacto financeiro e operacional para empresas.
A alíquota da CBS precisa ser definida.
O Imposto Seletivo ainda precisa de alíquotas.
O split payment continua em testes.
Os documentos fiscais seguem recebendo alterações.
E empresas do Simples precisam tomar decisões antes mesmo do fim de outubro.
Portanto, a principal consequência da eleição para a Reforma não é um novo calendário.
É a continuidade do calendário existente.
A partir de agora, a discussão entra definitivamente no terreno da execução.
13Perguntas frequentes
Lula foi reeleito presidente em 2026?
Sim. O TSE confirmou a reeleição de Luiz Inácio Lula da Silva com 51,79% dos votos válidos no segundo turno realizado em 25 de outubro.
A Reforma Tributária pode ser cancelada depois da eleição?
Uma simples decisão presidencial não elimina a Reforma. Parte central do novo sistema está na Constituição e nas Leis Complementares nº 214/2025 e nº 227/2026. Alterações estruturais dependeriam do processo legislativo correspondente.
A CBS começa em 2027?
Sim. O cronograma oficial prevê entrada da CBS e extinção de PIS e Cofins em 2027.
A alíquota da CBS já está definida?
Ainda não definitivamente. O cronograma do TCU prevê envio dos cálculos ao Senado até 30 de outubro e fixação pelo Senado até 15 de dezembro de 2026.
O Imposto Seletivo já tem alíquotas?
Não. O tributo já foi instituído, mas o governo havia deixado para depois das eleições o envio da proposta que definirá suas alíquotas.
O split payment foi cancelado?
Não. Os testes técnicos começaram em 15 de outubro. A Receita afirma que essa etapa ocorre em ambiente controlado e ainda não processa operações reais definitivamente.
O resultado da eleição muda o prazo do Simples Nacional?
Não. A opção pelo regime regular de IBS e CBS para empresas do Simples continua aberta até 30 de outubro de 2026, para efeitos no primeiro semestre de 2027.
14Referências e fontes
Tribunal Superior Eleitoral — 26 de outubro de 2026. Resultado oficial do segundo turno e confirmação da reeleição de Lula.
Receita Federal — Reforma Tributária do Consumo. Cronograma oficial da transição e das obrigações para 2027.
Tribunal de Contas da União. Cronograma para cálculo e fixação da alíquota de referência da CBS em 2027.
Agência Brasil — 8 de outubro de 2026. Declarações do ministro Dario Durigan sobre Imposto Seletivo, split payment e continuidade da Reforma.
TSE — Programa de Governo de Lula para 2027–2030. Documento registra a Reforma Tributária entre as agendas a serem consolidadas e prevê avanços no Fundo Nacional de Desenvolvimento Regional e no Imposto Seletivo.