Sem adiamento: Congresso mantém 2027 e abre debate sobre benefícios da Reforma
Após reunião com Dario Durigan, deputados descartam postergar a CBS e admitem discutir exceções e regimes favorecidos para conter a pressão sobre a alíquota. A pressão para adiar a Reforma Tributária para 2028 não mudou, até agora, o calendário defendido pelo governo…
Neste artigo
Após reunião com Dario Durigan, deputados descartam postergar a CBS e admitem discutir exceções e regimes favorecidos para conter a pressão sobre a alíquota.
A pressão para adiar a Reforma Tributária para 2028 não mudou, até agora, o calendário defendido pelo governo e por parlamentares envolvidos na regulamentação.
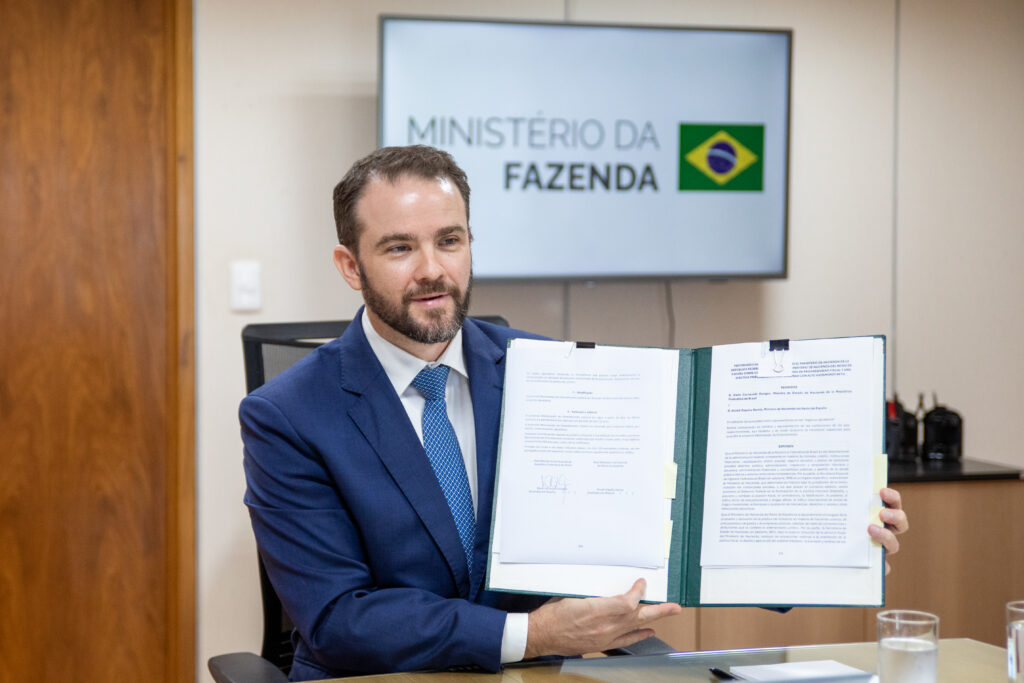
Depois de uma reunião realizada em Brasília na terça-feira, 10 de novembro, deputados afirmaram que não há negociação em andamento para postergar o início da nova tributação sobre o consumo. O encontro ocorreu com o ministro da Fazenda, Dario Durigan, cuja agenda oficial registra uma reunião com deputados federais às 15h daquele dia.
Ao mesmo tempo, porém, outro debate ganhou força: a possibilidade de rever benefícios, regimes diferenciados e alíquotas reduzidas concedidos durante a regulamentação da Reforma caso a carga de referência fique acima do esperado.
Portanto, a sinalização política mudou de direção.
O foco deixa de ser apenas:
“A Reforma deve ser adiada?”
E passa também a incluir:
“Quais exceções podem ser revistas para reduzir a alíquota?”
Para as empresas, essa mudança importa porque reforça dois sinais simultâneos: o calendário de 2027 continua sendo a referência e, por outro lado, algumas regras econômicas da Reforma ainda podem passar por negociação no Congresso.
01O que aconteceu na reunião com Dario Durigan?
Participaram do encontro os deputados:
- Augusto Coutinho (Republicanos-PE);
- Cláudio Cajado (PP-BA);
- Hildo Rocha (MDB-MA);
- Joaquim Passarinho (PL-PA);
- Luiz Gastão (PSD-CE).
Joaquim Passarinho, presidente da Frente Parlamentar do Empreendedorismo, afirmou após a reunião que não existe discussão entre governo e Congresso para adiar o cronograma.
Segundo o parlamentar, os presidentes da Câmara e do Senado também não trabalham, neste momento, com a postergação.
Cláudio Cajado seguiu a mesma linha e relatou que Durigan foi objetivo ao afirmar que o governo pretende avançar com a implementação.
Assim, 1º de janeiro de 2027 continua sendo a referência para o início efetivo da CBS, enquanto a transição completa para o novo modelo seguirá até 2033.
02Adiar para 2028 perdeu força política?
Pelo menos entre os parlamentares que participaram da reunião, a resposta foi negativa para o adiamento.
Isso não significa que o pedido desapareceu.
Entidades empresariais, representantes do setor produtivo e especialistas continuam defendendo mais tempo para testes e adaptações. Entre os argumentos estão sistemas ainda em desenvolvimento, definição tardia da alíquota da CBS, dificuldades de homologação e incertezas operacionais.
Contudo, a posição relatada pelos deputados depois da reunião indica que governo e lideranças do Congresso continuam trabalhando com 2027.
Por isso, empresas que estavam considerando um eventual adiamento como cenário principal precisam manter o cronograma atual como referência operacional.
03A CBS de 11,3% colocou os benefícios no centro do debate
A discussão sobre benefícios ganhou força depois que o Tribunal de Contas da União calculou em 11,3% a alíquota de referência da CBS para 2027.
O presidente do TCU, Vital do Rêgo, entregou oficialmente o relatório ao presidente do Senado, Davi Alcolumbre, em 10 de novembro.
Agora, cabe ao Senado analisar o percentual e definir a alíquota de referência até 15 de dezembro de 2026.
O número ficou acima de estimativas utilizadas anteriormente no debate.
Consequentemente, parlamentares e representantes do setor produtivo passaram a discutir como reduzir a alíquota sem comprometer a neutralidade arrecadatória da Reforma.
É nesse ponto que as exceções entram na discussão.
04Por que benefícios aumentam a alíquota padrão?
A lógica é relativamente simples.
Quando determinados setores recebem:
- redução de alíquota;
- alíquota zero;
- crédito presumido;
- regime específico;
- tratamento diferenciado;
uma parcela menor da base econômica paga a alíquota cheia.
Para manter a arrecadação total prevista, a alíquota de referência aplicada às operações submetidas ao regime padrão tende a precisar ser maior.
A Instituição Fiscal Independente já havia destacado que reduções na alíquota de referência, sem compensações, exigiriam discutir benefícios e exceções existentes na LC 214.
Portanto, o debate político passa a envolver uma escolha:
manter todos os tratamentos diferenciados e aceitar uma alíquota-padrão maior;
ou
rever parte das exceções para tentar reduzir a alíquota geral.
Entretanto, nenhuma lista de benefícios a serem cortados foi definida na reunião.
05Deputados admitem rever benefícios
Após o encontro, parlamentares disseram que o Congresso poderá discutir benefícios concedidos durante a regulamentação caso a alíquota do IVA fique acima do parâmetro considerado adequado.
Augusto Coutinho citou o limite de 26,5% previsto na legislação e afirmou que, se a projeção superar esse nível, benefícios poderão entrar em revisão.
Joaquim Passarinho também indicou que o Congresso pode ter de discutir as exceções concedidas anteriormente.
Contudo, é importante separar essa sinalização política do mecanismo legal já previsto.
06O gatilho dos 26,5% não corta benefícios agora
Aqui está um dos principais pontos de fact-checking.
A Lei Complementar nº 214/2025 prevê um mecanismo relacionado ao limite de 26,5% para a soma das alíquotas de referência do IBS e da CBS.
Porém, esse mecanismo não significa que benefícios serão automaticamente revogados em 2027 caso uma estimativa atual ultrapasse esse percentual.
A primeira avaliação quinquenal utilizará os dados disponíveis em 2030.
Se, nessa avaliação, a soma estimada das alíquotas que valeriam a partir de 2033 superar 26,5%, o Poder Executivo deverá encaminhar ao Congresso um projeto de lei complementar com medidas para reduzir o percentual.
Portanto:
26,5% não é um gatilho automático para cortar benefícios agora.
Além disso, a lei determina o envio de um projeto ao Congresso. Ela não elimina diretamente as exceções.
A aprovação continuará dependendo do processo legislativo.
07Então por que benefícios já estão sendo discutidos?
Porque o Congresso pode decidir antecipar politicamente essa discussão.
A alíquota de 11,3% calculada pelo TCU aumentou a pressão para buscar mecanismos que reduzam o percentual da CBS.
Entre as alternativas discutidas nos bastidores está justamente uma nova lei complementar que modifique benefícios, regimes diferenciados ou alíquotas reduzidas.
Nesse caso, a revisão não ocorreria porque o gatilho de 2030 foi acionado.
Ocorreria porque Congresso e governo decidiram alterar a legislação antes disso.
Essa diferença é fundamental.
08Nenhum setor perdeu benefício até agora
Outro cuidado importante para empresas.
Até 11 de novembro, as declarações feitas depois da reunião não representam:
- fim de isenção;
- redução de benefício;
- aumento automático de alíquota setorial;
- revogação de regime específico;
- alteração da LC 214.
Os deputados sinalizaram abertura para discutir o assunto.
Porém, qualquer mudança concreta depende de proposta legislativa e votação.
Portanto, empresas enquadradas em regimes diferenciados não devem recalcular sua tributação com base apenas nas declarações políticas desta semana.
09Quais benefícios poderiam entrar em discussão?
Até o momento, os parlamentares não apresentaram uma lista fechada.
A LC 214 possui vários tratamentos diferenciados e regimes específicos, incluindo reduções aplicáveis a determinadas atividades, produtos e serviços.
Além disso, a regulamentação da Reforma reuniu diferentes tratamentos para áreas como saúde, educação, alimentos, atividades profissionais, agropecuária e outros segmentos.
Entretanto, afirmar agora que um desses setores perderá benefício seria especulação.
A informação confirmada é mais restrita:
parlamentares admitem discutir exceções para reduzir a pressão sobre a alíquota geral.
Quais exceções, em qual intensidade e a partir de quando ainda dependerão da discussão legislativa.
10Senado agora concentra uma das decisões mais importantes
Enquanto a Câmara discute possíveis ajustes, o Senado recebeu oficialmente o cálculo do TCU.
O percentual de referência apresentado foi de 11,3% para a CBS em 2027.
A Comissão de Assuntos Econômicos deverá analisar a metodologia e preparar a resolução correspondente.
O prazo legislativo é 15 de dezembro.
Até lá, o Senado poderá avaliar se mantém o percentual calculado ou se adota outro valor dentro das possibilidades legais.
Consequentemente, dezembro continua sendo um mês crítico para contratos, preços e planejamento tributário de 2027.
11Reduzir a CBS exige resolver a conta da arrecadação
Esse é o ponto econômico central.
O TCU não escolheu 11,3% livremente.
O cálculo busca preservar a arrecadação dos tributos que serão substituídos pela CBS durante a transição.
Por isso, simplesmente aprovar uma alíquota menor pode gerar perda de arrecadação.
Para reduzir o percentual mantendo a neutralidade fiscal, o Congresso precisaria encontrar compensações.
Entre elas podem aparecer:
- revisão de benefícios;
- redução de exceções;
- alteração de regimes diferenciados;
- revisão da metodologia prevista em lei.
Assim, o debate sobre a CBS não termina no número.
Ele volta para o desenho da própria Reforma.
12Imposto Seletivo também precisa avançar no Congresso
A reunião com Durigan também ocorreu enquanto outra peça importante segue em tramitação.
A Medida Provisória nº 1.399/2026 estabelece as alíquotas e normas complementares do Imposto Seletivo para 2027.
O texto já está no Congresso e prevê um regime de implementação gradual.
Segundo relatos dos deputados depois da reunião, existe intenção de avançar na votação da medida.
O objetivo é garantir que o Imposto Seletivo possa integrar a transição prevista para 2027.
13PEC 22 também faz parte do ajuste da transição
Outro ponto é a PEC 22/2026.
A proposta do Executivo busca disciplinar a transição entre IPI e Imposto Seletivo para evitar uma lacuna de tributação no início de 2027.
Até a consulta realizada em 11 de novembro, a proposta constava na Câmara como aguardando despacho do presidente da Casa.
Portanto, apesar da sinalização política para avançar com a Reforma, ainda existem peças legislativas que precisam concluir sua tramitação.
Isso reforça uma distinção importante:
o calendário pode estar mantido, mas a regulamentação ainda não está completamente encerrada.
142027 poderá ter tratamento mais flexível para erros de boa-fé
Outro tema discutido na reunião foi a adaptação das empresas.
Segundo Cláudio Cajado, o próximo ano deverá funcionar como período de ajustes e erros cometidos de boa-fé poderão receber tratamento sem multa.
Durigan já havia sinalizado anteriormente a criação de mecanismos de conformidade para evitar penalizações em situações desse tipo.
Entretanto, ainda existe um limite importante:
as regras detalhadas desse tratamento não foram publicadas.
Não estão definidos, até o momento, todos os erros abrangidos, procedimentos de regularização, prazos ou condições formais.
Por isso, empresas não devem interpretar as declarações como uma anistia geral para 2027.
Enquanto a regulamentação específica não surgir, continua valendo a necessidade de adequação.
15Simples Nacional também entrou na discussão
Os parlamentares levaram ao Ministério da Fazenda preocupações relacionadas às empresas do Simples Nacional.
Uma das questões envolve empresas que vendem para outras pessoas jurídicas e podem enfrentar pressão comercial porque clientes buscam maior aproveitamento de créditos de IBS e CBS.
Segundo Joaquim Passarinho, Durigan se comprometeu a estudar alternativas para preservar a simplicidade operacional para pequenas empresas que eventualmente migrem de regime.
Novamente, porém, existe apenas uma discussão.
Nenhuma nova modalidade de recolhimento foi criada até agora.
16O que muda para empresas neste momento?
A principal conclusão do encontro é que apostar no adiamento se tornou ainda mais arriscado como estratégia de preparação.
O cenário-base continua apontando para:
1º de janeiro de 2027: entrada efetiva da CBS;
até 15 de dezembro de 2026: definição da alíquota de referência pelo Senado;
2027: período inicial de implantação, com ajustes ainda em discussão;
2029: início da transição gradual de ICMS e ISS para IBS;
2033: conclusão da transição do IVA dual.
Assim, empresas precisam trabalhar com a legislação vigente e atualizar suas projeções quando novas normas forem efetivamente aprovadas.
17O que Fiscal, Financeiro e Gestão devem acompanhar agora?
Para o Fiscal, a prioridade continua sendo parametrização da CBS, documentos fiscais, créditos e obrigações.
Já o Financeiro precisa acompanhar a alíquota definitiva, pois qualquer alteração pode afetar preço, margem, contratos e fluxo de caixa.
Por sua vez, a Gestão deve acompanhar três frentes legislativas:
- resolução do Senado sobre a CBS;
- tramitação da MP do Imposto Seletivo;
- eventual proposta para rever benefícios e exceções.
Além disso, empresas beneficiadas por regimes diferenciados precisam monitorar o debate, mas sem antecipar mudanças que ainda não existem juridicamente.
18O adiamento perde espaço, mas a Reforma ainda pode mudar
A reunião de 10 de novembro produziu uma sinalização política clara: os deputados presentes e o Ministério da Fazenda não trabalham com adiamento para 2028.
Contudo, manter a data não significa congelar as regras.
A CBS ainda aguarda definição final do Senado.
A MP do Imposto Seletivo continua em tramitação.
A PEC que trata da transição do IPI ainda precisa avançar.
Além disso, o Congresso começou a discutir se benefícios e exceções precisam ser revistos para reduzir a pressão sobre a alíquota padrão.
Portanto, a fotografia política mudou.
Antes, o debate estava concentrado em adiar ou não adiar.
Agora, o Congresso começa a discutir como manter 2027 e, ao mesmo tempo, ajustar o custo da Reforma.
Para as empresas, essa diferença é decisiva.
O calendário permanece. O desenho tributário, porém, ainda pode sofrer ajustes importantes antes de janeiro.
19Perguntas frequentes
A Reforma Tributária foi adiada para 2028?
Não. Após reunião com o ministro da Fazenda em 10 de novembro, deputados disseram que governo e lideranças do Congresso continuam trabalhando com o início da CBS em janeiro de 2027.
Qual será a alíquota da CBS em 2027?
O TCU calculou uma alíquota de referência de 11,3%. Entretanto, o Senado ainda precisa analisar e definir o percentual até 15 de dezembro.
O Congresso vai cortar benefícios da Reforma?
Nenhum corte foi aprovado. Deputados apenas sinalizaram que benefícios e exceções podem entrar em discussão para reduzir a pressão sobre a alíquota.
O limite de 26,5% elimina benefícios automaticamente?
Não. A LC 214 prevê uma avaliação quinquenal baseada nos dados de 2030. Se a estimativa das alíquotas para 2033 superar 26,5%, o Executivo deverá enviar um projeto de lei complementar ao Congresso.
O Congresso pode rever benefícios antes de 2030?
Sim, desde que aprove uma alteração legislativa. A discussão atual entre parlamentares indica que essa possibilidade já está sendo considerada.
Erros cometidos em 2027 não terão multa?
Deputados relataram que o governo pretende permitir correções de erros de boa-fé sem penalização em determinadas situações. Porém, as condições ainda precisam ser regulamentadas.
A CBS realmente começa em janeiro de 2027?
Esse continua sendo o calendário legal e a posição reiterada pelo governo e pelos deputados que participaram da reunião.
20Referências
Ministério da Fazenda / e-Agendas — 10 de novembro de 2026. Agenda oficial registra reunião de Dario Durigan com deputados federais.
ReformaTributaria.com — 10 de novembro de 2026. Relatos dos parlamentares após a reunião, incluindo manutenção do calendário e discussão sobre benefícios.
Senado Federal — 10 de novembro de 2026. Entrega oficial do cálculo do TCU de 11,3% para a CBS e prazo do Senado até 15 de dezembro.
Lei Complementar nº 214/2025. Regra da avaliação quinquenal e mecanismo relacionado ao limite de 26,5%.
Câmara dos Deputados — novembro de 2026. Tramitação da MP 1.399/2026 e da PEC 22/2026, ambas relacionadas à transição da Reforma.