Super-ricos entram no radar: Brasil e Espanha selam aliança por tributação internacional
Memorando aproxima os dois países em estudos, dados e reformas sobre grandes patrimônios, mas não cria imposto, não fixa alíquota e preserva a autonomia tributária de cada governo. Brasil e Espanha deram mais um passo na construção de uma agenda internacional para…
Neste artigo
Memorando aproxima os dois países em estudos, dados e reformas sobre grandes patrimônios, mas não cria imposto, não fixa alíquota e preserva a autonomia tributária de cada governo.
Brasil e Espanha deram mais um passo na construção de uma agenda internacional para aumentar a tributação efetiva dos super-ricos.
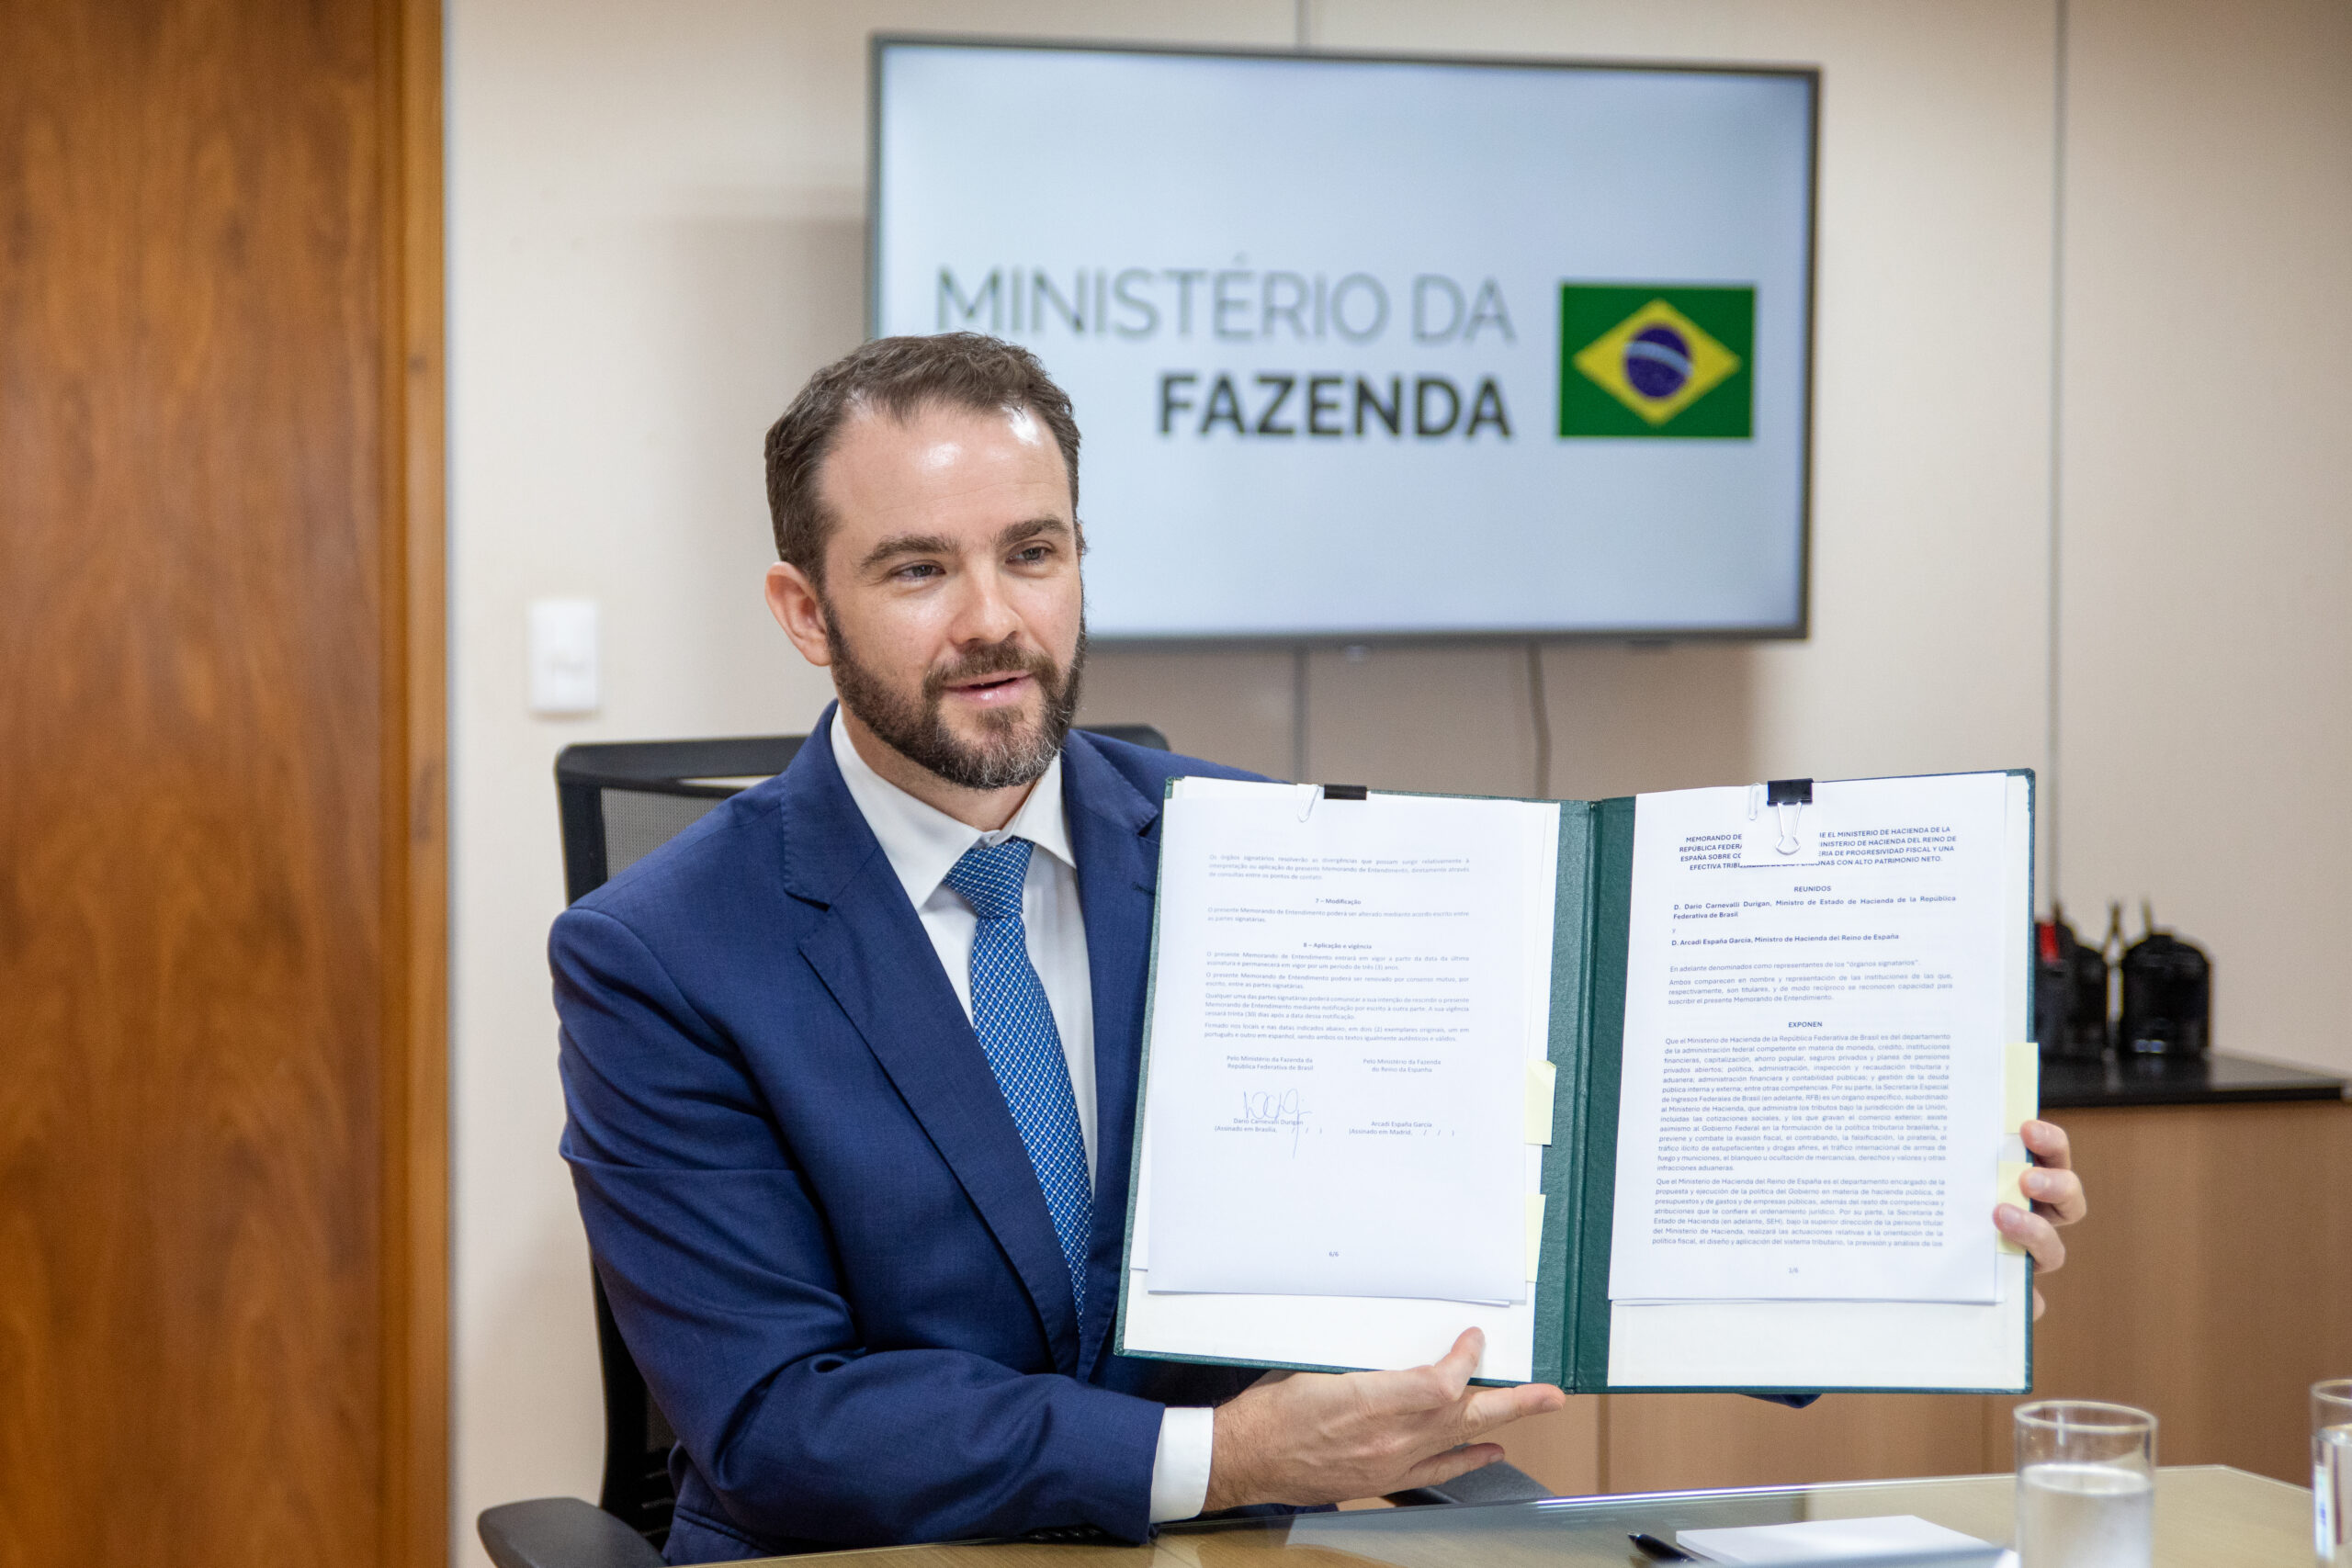
Em 10 de novembro de 2026, os Ministérios da Fazenda dos dois países assinaram um Memorando de Entendimento para ampliar a cooperação em progressividade fiscal e tributação de pessoas com elevado patrimônio líquido. O documento também pretende servir de base para uma coalizão internacional sobre o tema.
Apesar do peso político do anúncio, existe uma distinção fundamental:
o acordo não cria um novo imposto sobre grandes fortunas no Brasil nem na Espanha.
Além disso, o memorando não estabelece alíquota mínima, não define uma faixa patrimonial sujeita à cobrança e não cria obrigações no Direito Internacional. Sua validade inicial é de três anos, com possibilidade de renovação mediante acordo entre os dois países.
Portanto, a novidade está na coordenação internacional, e não em uma cobrança tributária que começa imediatamente.
01O que Brasil e Espanha assinaram?
O ministro da Fazenda brasileiro, Dario Durigan, e o ministro espanhol Arcadi España formalizaram um Memorando de Entendimento voltado à cooperação tributária sobre grandes patrimônios.
O documento consolida uma aproximação que já vinha sendo construída.
Em 2025, os dois países apresentaram uma iniciativa conjunta durante a Conferência Internacional sobre Financiamento ao Desenvolvimento, em Sevilha. Na ocasião, defenderam maior coordenação internacional para discutir sistemas tributários mais progressivos.
Depois, em abril de 2026, Brasil e Espanha voltaram ao tema durante encontro realizado em Barcelona. Naquela ocasião, os ministros anunciaram que pretendiam formalizar um memorando para aprofundar estudos, reformas e intercâmbio de experiências.
Agora, o acordo foi efetivamente assinado.
02O acordo cria imposto sobre os super-ricos?
Não.
Esse é o principal ponto de fact-checking da notícia.
O memorando cria uma agenda de colaboração, mas não institui um tributo.
Também não determina:
- uma alíquota;
- um valor mínimo de patrimônio;
- uma base de cálculo;
- uma data para início da cobrança;
- um modelo único de imposto;
- obrigação automática para Brasil ou Espanha.
Além disso, cada país mantém autonomia para decidir suas próprias políticas tributárias.
Assim, manchetes que apresentem o acordo como se Brasil e Espanha tivessem criado imediatamente um “imposto global sobre os super-ricos” extrapolam o conteúdo do documento.
O que os governos criaram foi uma estrutura de cooperação para desenvolver e promover políticas futuras.
03O que o memorando prevê na prática?
O acordo concentra a cooperação em diferentes frentes.
| Frente | O que os países pretendem fazer |
|---|---|
| Reformas tributárias | Estudar políticas baseadas em evidências para ampliar a progressividade |
| Pesquisa | Aproximar pesquisadores e gestores públicos |
| Microdados fiscais | Debater formas de melhorar estimativas sobre tributação efetiva |
| Revisão de políticas | Comparar experiências e soluções tributárias |
| Cooperação técnica | Compartilhar conhecimento entre administrações |
| Tendências internacionais | Trocar informações sobre políticas adotadas em outros países |
| ONU e OCDE | Coordenar posições nos fóruns internacionais |
| Capacitação | Realizar reuniões, seminários e atividades de formação |
Portanto, a estratégia é mais ampla do que simplesmente discutir uma nova alíquota.
Brasil e Espanha querem produzir informação, comparar modelos e fortalecer uma articulação multilateral.
04Microdados fiscais entram no centro da discussão
Um dos pontos mais relevantes do memorando é a proposta de aprofundar o debate sobre o uso de microdados administrativos fiscais.
Essas informações podem permitir estudos mais detalhados sobre quanto diferentes grupos econômicos efetivamente pagam em impostos.
Em vez de analisar apenas a alíquota nominal prevista na legislação, os pesquisadores podem estimar a chamada alíquota efetiva, ou seja, quanto da renda ou do patrimônio realmente termina destinado ao pagamento de tributos.
O objetivo declarado do memorando é melhorar as estimativas nos níveis mais altos da distribuição de renda e patrimônio.
No entanto, o documento não cria livre compartilhamento de informações individuais de contribuintes.
Ele prevê o debate sobre formas de acesso e uso desses dados para estudos. Portanto, qualquer mecanismo concreto ainda dependerá das regras legais e institucionais aplicáveis em cada país.
05Por que os governos querem coordenação internacional?
Segundo Brasil e Espanha, o problema não pode ser analisado apenas dentro das fronteiras nacionais.
Grandes patrimônios podem envolver:
- investimentos internacionais;
- participações societárias;
- ativos financeiros;
- empresas em diferentes jurisdições;
- estruturas patrimoniais internacionais.
Nesse contexto, diferenças muito grandes entre sistemas tributários podem estimular mudanças de residência fiscal ou deslocamento de ativos.
Por isso, os dois governos defendem maior coordenação internacional.
A estratégia segue uma linha que o Brasil já havia levado ao G20 durante sua presidência do grupo, em 2024.
Na declaração dos líderes daquele ano, os países reconheceram a importância de cooperar para garantir uma tributação mais efetiva de indivíduos com patrimônio líquido muito elevado.
06A proposta de 2% virou regra?
Não.
A alíquota de 2% aparece frequentemente nesse debate porque o economista Gabriel Zucman apresentou uma proposta de tributação mínima anual equivalente a pelo menos 2% da riqueza dos bilionários.
Segundo estimativas apresentadas no debate do G20, uma estrutura desse tipo poderia gerar entre US$ 200 bilhões e US$ 250 bilhões por ano globalmente.
Além disso, Zucman participou da reunião entre Brasil e Espanha realizada em Barcelona, em abril de 2026, e apresentou novamente a proposta aos representantes dos dois governos.
Entretanto, o memorando assinado em novembro não incorpora automaticamente a alíquota de 2%.
Portanto, hoje existem duas coisas diferentes:
Proposta acadêmica e política: imposto mínimo de 2% defendido por Zucman.
Acordo Brasil-Espanha: cooperação para estudar e promover maior tributação efetiva de grandes patrimônios.
Confundir os dois pontos levaria à conclusão errada de que Brasil e Espanha já aprovaram uma alíquota global de 2%.
07O Brasil criou o Imposto sobre Grandes Fortunas?
Também não.
A Constituição Federal permite que a União institua um imposto sobre grandes fortunas. O artigo 153, inciso VII, estabelece essa competência, mas condiciona sua implementação a uma lei complementar.
O memorando assinado com a Espanha não substitui essa exigência.
Consequentemente, ele não cria nem regulamenta, sozinho, o Imposto sobre Grandes Fortunas previsto na Constituição brasileira.
Se o governo brasileiro decidir avançar futuramente com uma tributação desse tipo, será necessária a estrutura legislativa correspondente.
Portanto, existem novamente dois planos distintos:
cooperação internacional: formalizada pelo memorando;
criação ou alteração de tributos no Brasil: depende da legislação brasileira.
08O que significa “tributação efetiva”?
A expressão usada pelos governos é importante.
O debate não se limita à existência nominal de impostos sobre renda ou patrimônio.
A questão é saber quanto os contribuintes de maior patrimônio efetivamente recolhem depois de consideradas todas as regras tributárias aplicáveis.
Por exemplo, a carga final pode ser influenciada por:
- composição da renda;
- ganhos de capital;
- dividendos;
- estruturas societárias;
- localização dos ativos;
- deduções;
- isenções;
- tratamentos específicos.
Por isso, o memorando propõe melhorar dados e metodologias capazes de medir as alíquotas efetivas nos estratos de maior patrimônio.
Assim, antes de definir uma eventual política, os governos querem aprimorar o diagnóstico.
09ONU e OCDE entram na estratégia
Brasil e Espanha também querem fortalecer sua atuação conjunta em organizações internacionais.
O memorando cita expressamente espaços como:
- Organização das Nações Unidas;
- Organização para a Cooperação e Desenvolvimento Econômico.
O objetivo é levar a discussão além de um acordo bilateral.
Na prática, os dois países pretendem atrair outros governos e construir uma coalizão capaz de discutir padrões internacionais para a tributação das pessoas de elevado patrimônio.
Esse é provavelmente o elemento político mais relevante do acordo.
Brasil e Espanha não querem apenas comparar seus sistemas tributários. Querem transformar a parceria em uma plataforma de articulação internacional.
10A iniciativa começou no G20 e avançou em Sevilha
A trajetória ajuda a entender por que o memorando não surgiu isoladamente.
2024 — G20
Durante a presidência brasileira do G20, a tributação dos super-ricos entrou de forma mais explícita na agenda internacional.
Os líderes reconheceram a necessidade de cooperação para promover tributação efetiva de indivíduos com patrimônio líquido muito elevado.
2025 — Sevilha
Brasil e Espanha apresentaram uma iniciativa conjunta durante a Conferência Internacional sobre Financiamento ao Desenvolvimento.
A proposta passou a integrar a chamada Plataforma de Ação de Sevilha e buscou atrair outros países e organizações para o debate.
Abril de 2026 — Barcelona
Os ministros voltaram a se reunir e anunciaram que preparariam um Memorando de Entendimento. Gabriel Zucman participou do encontro e apresentou sua proposta de tributação mínima.
Novembro de 2026 — assinatura
Agora, Brasil e Espanha formalizaram o memorando, com validade inicial de três anos.
Assim, a assinatura representa uma nova etapa de uma agenda que já vinha sendo construída havia pelo menos dois anos.
11O acordo pode gerar novos impostos no futuro?
Pode contribuir para propostas futuras, mas não existe automatismo.
O memorando prevê justamente a possibilidade de desenvolver estudos sobre reformas e trocar experiências sobre políticas tributárias.
Portanto, pesquisas produzidas nessa cooperação podem futuramente subsidiar:
- projetos de lei;
- mudanças em tributos existentes;
- novos mecanismos de progressividade;
- iniciativas internacionais;
- acordos multilaterais.
No entanto, cada mudança dependerá do processo legislativo e institucional de cada país.
No Brasil, por exemplo, qualquer novo tributo precisa respeitar as competências e exigências estabelecidas pela Constituição.
Assim, o memorando cria uma agenda, não uma cobrança.
12Quem é considerado super-rico pelo acordo?
O memorando trabalha com expressões como pessoas com elevado patrimônio líquido.
Porém, ele não fixa no texto divulgado um valor patrimonial que determine quem entra nessa categoria.
Esse detalhe é importante.
Não existe, a partir do acordo, uma nova faixa brasileira dizendo que pessoas com patrimônio superior a determinado número serão automaticamente tributadas.
Além disso, a referência internacional de 2% apresentada por Gabriel Zucman se concentra nos bilionários. Ela não deve ser confundida com uma faixa tributária já adotada por Brasil ou Espanha.
13O acordo muda alguma obrigação de pessoas ou empresas agora?
Não.
A assinatura não altera imediatamente:
- Imposto de Renda;
- tributação de dividendos;
- tributação sobre patrimônio;
- ganho de capital;
- obrigações de empresas;
- declarações fiscais;
- alíquotas brasileiras.
Também não cria uma declaração específica para pessoas de alto patrimônio.
Portanto, contribuintes não precisam mudar sua apuração apenas por causa do memorando.
O impacto imediato é político, técnico e institucional.
Mudanças tributárias concretas dependerão de legislação posterior.
14Por que essa pauta importa para o planejamento patrimonial?
Mesmo sem mudança imediata, a direção política merece acompanhamento.
Nos últimos anos, a tributação de grandes patrimônios saiu de discussões predominantemente acadêmicas e avançou para fóruns como o G20, ONU e iniciativas bilaterais.
Além disso, Brasil e Espanha agora institucionalizaram a cooperação por três anos.
Para famílias de elevado patrimônio, holdings, investidores e estruturas com ativos internacionais, isso não significa uma nova obrigação hoje.
Entretanto, significa que temas como:
- renda global;
- patrimônio internacional;
- tributação efetiva;
- residência fiscal;
- transparência;
- estruturas societárias;
continuarão ganhando espaço no debate tributário internacional.
Por isso, acompanhar a legislação efetivamente aprovada continuará sendo mais importante do que reagir apenas às manchetes.
15O que está confirmado e o que ainda é discussão?
Confirmado
Brasil e Espanha assinaram um Memorando de Entendimento em 10 de novembro de 2026.
O acordo terá validade inicial de três anos.
Os países querem ampliar pesquisas, intercâmbio técnico, estudos sobre dados fiscais e atuação conjunta em fóruns internacionais.
O memorando não cria obrigações no Direito Internacional.
Não foi criado pelo acordo
Um imposto global.
Uma alíquota obrigatória de 2%.
Uma faixa patrimonial de incidência.
Um novo Imposto sobre Grandes Fortunas no Brasil.
Uma data de início para cobrança.
Portanto, o anúncio precisa ser interpretado pelo que realmente representa: uma aliança política e técnica para tentar avançar internacionalmente na tributação de grandes patrimônios.
16Cooperação avança, mas imposto ainda depende de lei
A assinatura do memorando marca uma nova fase na estratégia iniciada pelo Brasil durante a presidência do G20 e aprofundada posteriormente com a Espanha.
Agora, a cooperação ganhou uma estrutura formal por três anos.
Os dois países poderão desenvolver estudos, comparar políticas, discutir microdados, capacitar equipes e coordenar posições em organismos internacionais.
Além disso, pretendem atrair outros países para o debate.
Entretanto, a principal conclusão para o contribuinte é mais simples:
o acordo coloca os super-ricos no centro de uma agenda tributária internacional, mas ainda não coloca um novo imposto na conta.
A eventual criação de alíquotas, bases de cálculo ou novas obrigações continuará dependendo das decisões soberanas e dos processos legislativos de cada país.
17Perguntas frequentes
Brasil e Espanha criaram um imposto sobre os super-ricos?
Não. Os países assinaram um memorando de cooperação. O documento não cria imposto nem define alíquota.
O acordo estabelece imposto de 2%?
Não. A alíquota mínima de 2% faz parte de uma proposta defendida pelo economista Gabriel Zucman e discutida anteriormente no G20. Ela não foi transformada em obrigação pelo memorando.
Quanto tempo vale o acordo?
O memorando vale por três anos e poderá ser renovado por acordo entre Brasil e Espanha.
O que Brasil e Espanha vão fazer juntos?
Os países pretendem desenvolver estudos, compartilhar experiências, discutir políticas tributárias, melhorar análises sobre tributação efetiva e coordenar atuação em organismos como ONU e OCDE.
O Imposto sobre Grandes Fortunas foi criado no Brasil?
Não por esse acordo. A Constituição prevê competência da União para instituí-lo, nos termos de lei complementar.
Quem é considerado super-rico?
O memorando não estabelece um patrimônio mínimo. Ele se refere a pessoas com elevado patrimônio líquido.
O acordo muda o Imposto de Renda hoje?
Não. O memorando não altera as alíquotas ou obrigações tributárias brasileiras atuais.
Outros países podem entrar nessa iniciativa?
Esse é um dos objetivos políticos da parceria. Brasil e Espanha pretendem ampliar a articulação internacional e atrair mais participantes.
18Referências
Ministério da Fazenda — 10 de novembro de 2026. Comunicado oficial sobre a assinatura do Memorando de Entendimento entre Brasil e Espanha e suas áreas de cooperação.
Agência Brasil — 10 de novembro de 2026. Detalhamento do memorando e esclarecimento de que o acordo não cria impostos imediatamente.
Ministério da Fazenda da Espanha — abril de 2026. Histórico da articulação entre os dois países e participação de Gabriel Zucman no debate sobre tributação mínima.
G20 Brasil — 2024. Proposta de tributação mínima de 2% sobre a riqueza de bilionários e estimativas de arrecadação global.
Constituição Federal — artigo 153, VII. Competência da União para instituir imposto sobre grandes fortunas mediante lei complementar.