Lula promete responsabilidade fiscal, mas deixa ajuste e Reforma Tributária sem detalhes
Presidente reconheceu preocupação com dívida e juros e reiterou compromissos econômicos. No entanto, não apresentou medidas concretas para o ajuste fiscal nem explicou como empresas enfrentarão a transição tributária de 2027. Atualizado em 9 de novembro de 2026 O presidente Luiz Inácio…
Neste artigo
Presidente reconheceu preocupação com dívida e juros e reiterou compromissos econômicos. No entanto, não apresentou medidas concretas para o ajuste fiscal nem explicou como empresas enfrentarão a transição tributária de 2027.
Atualizado em 9 de novembro de 2026
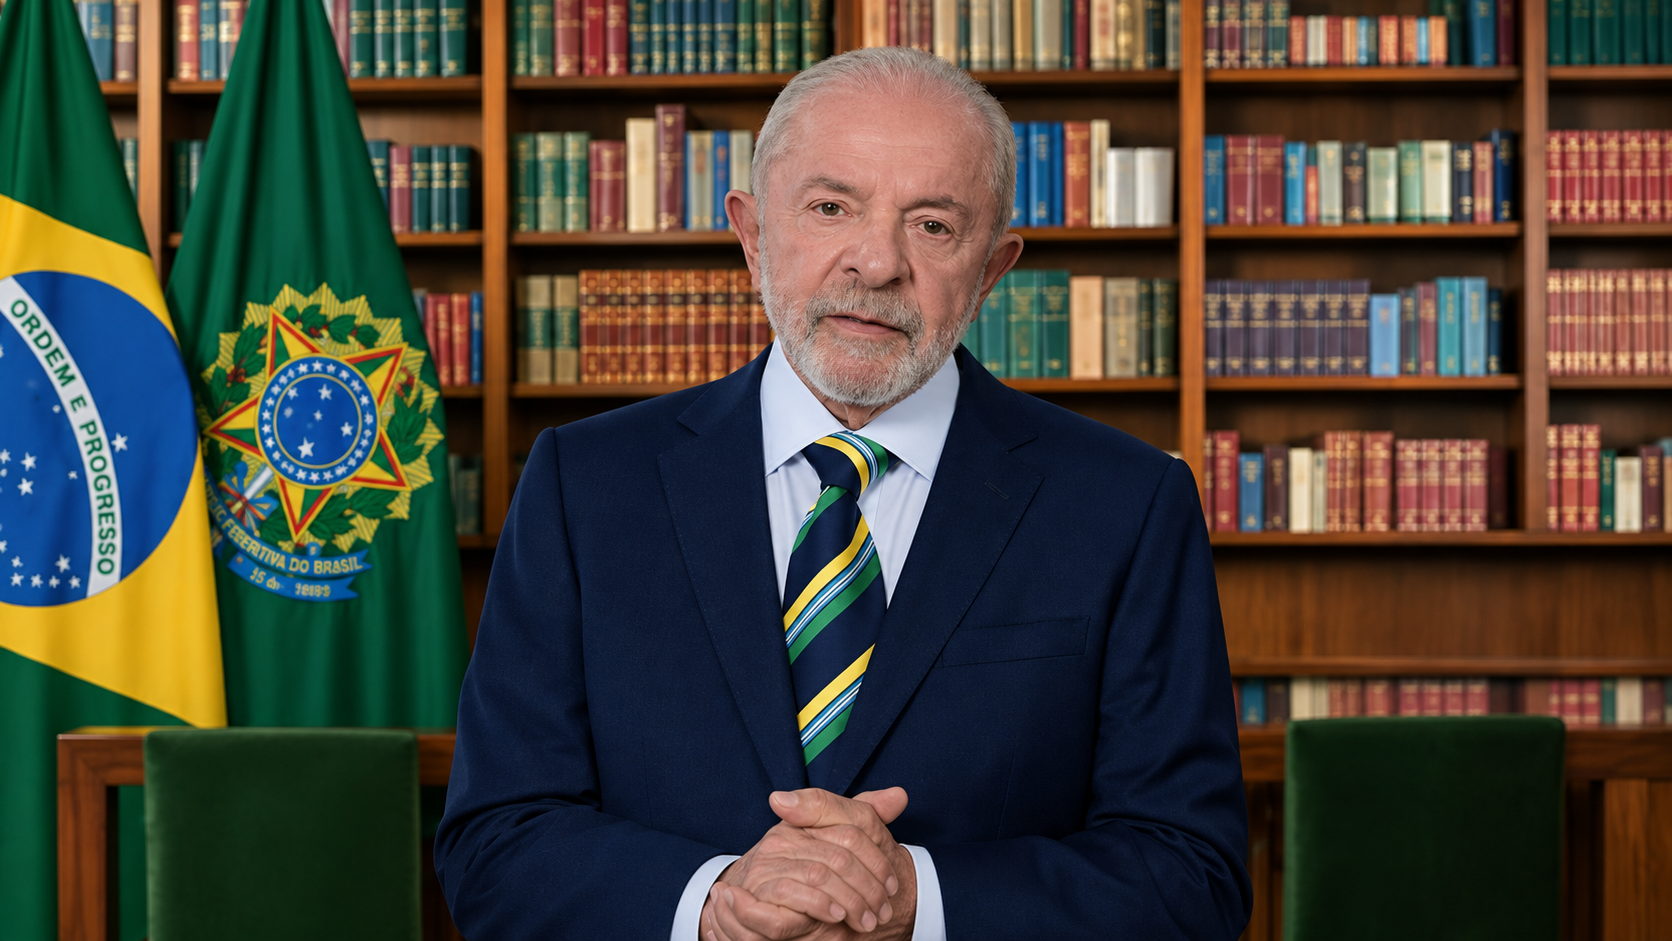
O presidente Luiz Inácio Lula da Silva usou seu pronunciamento em rede nacional de rádio e televisão neste domingo, 8 de novembro, para reafirmar o compromisso com a responsabilidade fiscal, reconhecer preocupação com a trajetória da dívida pública e defender uma economia com mais investimentos. Entretanto, o discurso não apresentou as medidas que permitiriam alcançar esses objetivos.
Na área tributária, Lula destacou que a cesta básica terá tributação zerada a partir de 2027. Porém, não entrou na parte mais complexa da transição: o início efetivo da CBS, a substituição de PIS e Cofins, a nova etapa do IBS, a gestão de créditos, a adaptação dos documentos fiscais e os impactos sobre empresas que terão de operar no novo sistema já em janeiro.
Assim, o pronunciamento trouxe diretrizes políticas, mas poucas respostas operacionais.
Essa diferença importa porque 2027 não representa apenas o começo de um novo mandato presidencial. Também será o primeiro ano em que parte importante da Reforma Tributária deixará a fase de testes e começará a produzir efeitos financeiros efetivos para as empresas.
01Lula reconhece preocupação com dívida pública e juros
Na parte econômica do pronunciamento, Lula afirmou que a trajetória da dívida pública e os juros altos o preocupam.
Além disso, reafirmou que seu governo pretende preservar as regras fiscais, manter políticas sociais sustentáveis e ampliar investimentos.
Segundo o presidente, uma das metas será elevar a taxa de investimento da economia brasileira para mais de 20% do PIB, com participação do setor privado. Para isso, Lula afirmou que o governo pretende criar condições para a redução dos juros.
A mensagem foi politicamente clara:
o governo quer combinar crescimento, políticas sociais, investimento e responsabilidade fiscal.
Entretanto, a equação econômica que permitiria alcançar esses quatro objetivos simultaneamente não foi detalhada.
Não houve anúncio de corte de despesas.
Também não houve apresentação de novas regras para controle do gasto obrigatório, revisão de benefícios tributários ou alteração concreta do arcabouço fiscal.
Da mesma forma, o presidente não apresentou uma estimativa de quanto o governo precisará ajustar para estabilizar a dívida pública.
02Responsabilidade fiscal foi reafirmada, mas sem plano de ajuste
Esse foi o principal vazio econômico do pronunciamento.
Lula afirmou que o governo preservará as regras fiscais. Contudo, não explicou quais medidas pretende adotar para melhorar o resultado das contas públicas.
A Reuters destacou justamente que o presidente reafirmou o compromisso fiscal, mas não especificou medidas econômicas.
A ausência de detalhamento já era esperada.
Dias antes do pronunciamento, Lula reuniu economistas e integrantes da equipe econômica para discutir o cenário fiscal. Ainda assim, nenhuma proposta concreta foi apresentada após o encontro. Segundo informações divulgadas antes do discurso, o governo pretende aprofundar essa discussão e apresentar medidas somente depois das viagens internacionais do presidente em novembro.
Portanto, o pronunciamento não encerrou a discussão sobre ajuste fiscal.
Na prática, apenas confirmou que o problema entrou na agenda presidencial.
03O governo já estuda mudanças no arcabouço fiscal
Embora Lula não tenha apresentado medidas no domingo, algumas alternativas já circulam dentro do governo.
Uma das propostas em análise é modificar o funcionamento do arcabouço fiscal para tornar mais duradouros os efeitos de contingenciamentos realizados quando a arrecadação fica abaixo do esperado.
Hoje, quando o governo bloqueia recursos para cumprir a meta fiscal, o efeito normalmente está concentrado naquele exercício.
Uma das ideias em discussão é fazer com que parte dessa restrição também reduza o espaço de gastos dos anos seguintes.
Além disso, técnicos avaliam mecanismos para ampliar a capacidade de contenção de determinadas despesas.
Entretanto, essas propostas ainda estão em discussão.
Por isso, não se pode afirmar que alguma delas representa a política fiscal definitiva do próximo governo.
04O que ainda falta responder sobre o ajuste fiscal?
A fala presidencial deixou questões importantes abertas.
Entre elas:
- quais despesas serão revistas;
- se haverá mudanças no arcabouço fiscal;
- como o governo pretende estabilizar a dívida;
- quais benefícios ou subsídios poderão ser reduzidos;
- se haverá novas medidas de arrecadação;
- como as novas promessas serão financiadas;
- como o governo pretende conciliar aumento de investimentos com melhora do resultado primário.
Além disso, Lula reafirmou propostas com impacto econômico, como políticas de renegociação de dívidas, apoio aos microempreendedores e novos investimentos.
Portanto, a pergunta fiscal não se limita a saber se o governo pretende controlar gastos.
Também será necessário saber de onde virão os recursos para financiar as novas políticas.
05Reforma Tributária apareceu apenas parcialmente no pronunciamento
Na parte tributária, Lula citou uma mudança concreta: a cesta básica terá tributação zerada.
Essa medida faz parte da estrutura da Reforma Tributária do consumo.
Entretanto, o pronunciamento não explicou a transformação mais ampla que começará em janeiro.
A agenda oficial da Reforma prevê que 2027 marque uma nova fase da transição.
A partir desse momento, a CBS começa a ser efetivamente cobrada, PIS e Cofins são extintos e o IBS continua sua implementação com alíquota inicial reduzida.
Assim, zerar a cesta básica representa apenas uma parte de uma mudança muito maior.
06O que muda de fato em 2027?
Segundo o cronograma oficial da Receita Federal, 2027 e 2028 terão algumas mudanças centrais.
A CBS passa à etapa de cobrança.
Ao mesmo tempo, PIS e Cofins deixam de existir.
O IBS segue com alíquota inicial de 0,1%.
Além disso, o IPI terá redução a zero para a maior parte dos produtos, respeitadas as exceções estabelecidas pela legislação.
Também entra em cena o Imposto Seletivo, destinado a determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Portanto, a virada de 2026 para 2027 envolve muito mais do que uma mudança de alíquota.
Ela altera a própria arquitetura da tributação sobre o consumo.
07O pronunciamento não explicou como será essa transição para as empresas
Esse é o ponto que mais interessa ao setor produtivo.
O presidente não abordou, por exemplo, como empresas deverão administrar a substituição de PIS e Cofins pela CBS.
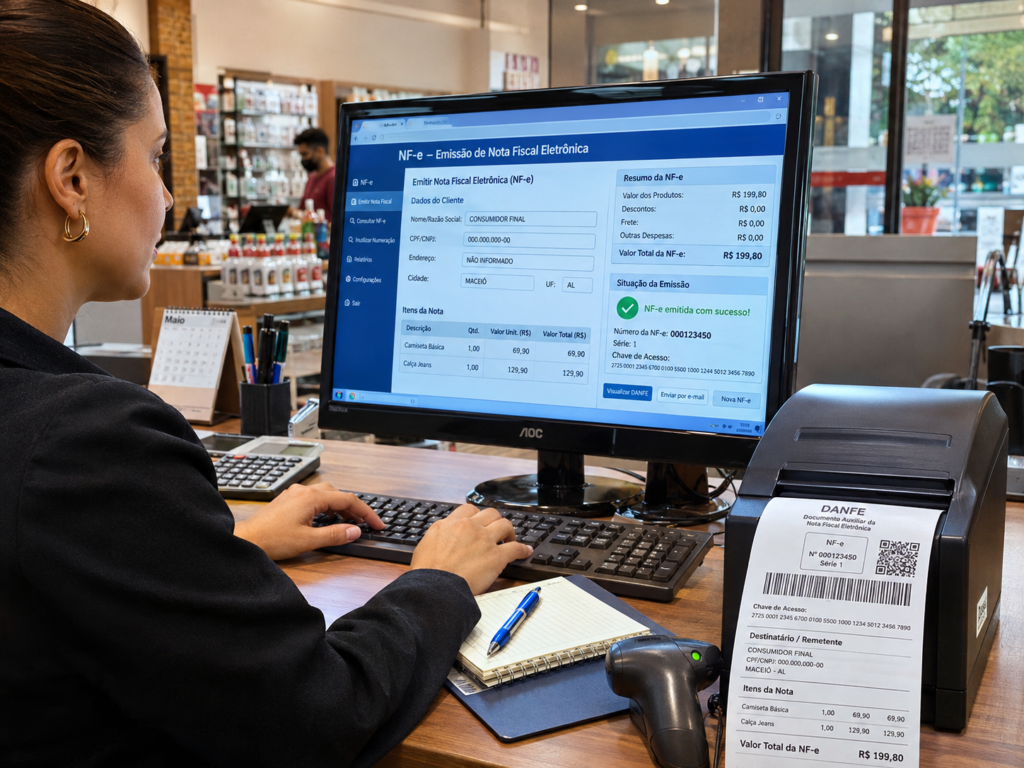
Também não explicou como serão tratados créditos acumulados, parametrização dos sistemas, formação de preços e mudanças nos documentos fiscais.
Naturalmente, um pronunciamento presidencial não precisa funcionar como manual técnico da Reforma Tributária.
Entretanto, considerando a proximidade de janeiro e o nível de incerteza existente entre empresas, a fala também não trouxe novas orientações sobre a execução dessa transição.
Assim, a mensagem política foi ampla, enquanto as respostas operacionais continuam dependendo da regulamentação, da Receita Federal, do Comitê Gestor do IBS e de outros órgãos envolvidos na implementação.
08CBS continua prevista para janeiro
Um dos pontos que já possui posição mais clara do governo é o calendário.
A Fazenda rejeitou a possibilidade de adiar a implementação da CBS e mantém janeiro de 2027 como referência para o início da nova etapa.
Portanto, empresas não deveriam montar seus planos contando com um adiamento geral.
Ao mesmo tempo, o governo já sinalizou que poderá adotar mecanismos de conformidade e flexibilizar determinadas penalidades durante o período inicial de adaptação.
Ainda assim, isso é diferente de adiar o tributo.
A regra-base continua sendo a entrada da CBS em janeiro.
09A alíquota da CBS continua sendo uma questão relevante
Outro ponto que o pronunciamento não abordou foi a definição da alíquota de referência.
O Tribunal de Contas da União chegou a um cálculo de referência de aproximadamente 11,3% para a CBS.
Entretanto, o percentual ainda passa pelo processo legislativo previsto para definição da alíquota de referência.
Portanto, enquanto o início da CBS possui calendário definido, o debate sobre o percentual continua relevante.
Essa diferença é importante.
Empresas podem saber quando o tributo começa, mas ainda precisam acompanhar quanto efetivamente será aplicado em cada situação e quais regimes diferenciados afetarão suas operações.
10Reforma Tributária não pode ser analisada apenas pela alíquota
Outro risco da discussão atual é reduzir toda a Reforma à pergunta sobre quanto será a CBS.
Para empresas, essa é apenas uma das variáveis.
O impacto dependerá também de:
- possibilidade de aproveitamento de créditos;
- perfil dos fornecedores;
- enquadramento dos produtos e serviços;
- benefícios e regimes diferenciados;
- contratos;
- estrutura da cadeia;
- prazo de recuperação dos créditos;
- tratamento dos estoques;
- sistemas de ERP;
- documentos fiscais;
- formação dos preços.
Por isso, duas empresas submetidas à mesma alíquota nominal podem enfrentar impactos econômicos diferentes.
Consequentemente, o planejamento para 2027 precisa ir além da comparação de percentuais.
11O ajuste fiscal e a Reforma Tributária se encontram em 2027
Embora sejam agendas diferentes, ajuste fiscal e Reforma Tributária possuem pontos de contato.
O novo sistema foi construído com mecanismos destinados a preservar a arrecadação durante a transição.
Além disso, a definição das alíquotas de referência considera a necessidade de manter o nível de receitas previsto pela legislação.
Portanto, qualquer discussão sobre redução de alíquota, benefícios fiscais ou ampliação de exceções também envolve impacto sobre o equilíbrio geral do sistema.
Ao mesmo tempo, o governo entra em 2027 pressionado a melhorar seus próprios resultados fiscais.
Isso cria um cenário em que empresas precisarão observar duas agendas simultaneamente:
como o governo controlará suas despesas;
e
como o novo sistema tributário preservará a arrecadação.
O pronunciamento de domingo reconheceu a primeira preocupação, mas não explicou nenhuma das duas em profundidade.
12Mais investimento também exige resposta fiscal
Lula estabeleceu como objetivo elevar os investimentos para mais de 20% do PIB.
Essa meta depende de participação privada e, segundo o presidente, de condições que permitam reduzir os juros.
Entretanto, juros, dívida pública e credibilidade fiscal estão relacionados.
Quando existe incerteza sobre a trajetória das contas públicas, aumentam as discussões sobre risco fiscal, inflação futura e custo de financiamento.
Por isso, a promessa de elevar investimentos também aumenta a importância de um plano fiscal mais detalhado.
O próprio presidente reconheceu a preocupação com dívida e juros.
Agora, portanto, a questão passa a ser quais instrumentos serão utilizados.
13O que já está definido e o que continua aberto?
Separar esses dois grupos ajuda a entender melhor o momento.
Já está definido ou possui cronograma legal
A transição da Reforma Tributária começou em 2026 e segue até 2033.
Em 2027:
- a CBS entra em nova etapa de cobrança;
- PIS e Cofins são extintos;
- o IBS continua sua implementação;
- a cesta básica passa a ter tributação zero conforme as regras da Reforma;
- o Imposto Seletivo entra no calendário tributário;
- empresas precisarão adaptar suas operações ao novo modelo.
Ainda exige definição ou acompanhamento
Por outro lado, permanecem questões relevantes, como:
- desenho final das medidas de ajuste fiscal;
- eventuais mudanças no arcabouço fiscal;
- medidas concretas para estabilizar a dívida;
- detalhamento de determinadas obrigações tributárias;
- implementação dos sistemas;
- regulamentações complementares;
- ajustes operacionais da CBS e do IBS;
- efeitos práticos dos diferentes regimes sobre cada setor.
Assim, existe uma diferença entre dizer que “a Reforma não está definida” e dizer que “a implementação ainda possui questões abertas”.
A primeira afirmação seria incorreta.
A segunda descreve melhor o momento atual.
14O discurso trouxe direção, mas não um plano econômico detalhado
O pronunciamento de Lula teve uma função política mais ampla.
O presidente agradeceu aos eleitores, defendeu conciliação, falou sobre segurança pública, educação, Judiciário, investimento e políticas sociais.
Na economia, entretanto, o conteúdo foi principalmente declaratório.
Lula reconheceu a preocupação com dívida e juros.
Também reafirmou compromisso com a responsabilidade fiscal.
Porém, não informou quais despesas serão reduzidas, quais regras serão alteradas ou de onde virão os recursos necessários para financiar todos os compromissos apresentados.
Da mesma forma, a Reforma Tributária apareceu apenas de maneira indireta, por meio da promessa de imposto zero para a cesta básica.
A transformação mais relevante para as empresas — a entrada da CBS e a reorganização da tributação sobre o consumo em 2027 — não foi detalhada.
15Para empresas, o calendário importa mais do que o discurso
Para empresários e gestores tributários, a principal conclusão prática é simples.
O pronunciamento não mudou as regras que já estão em vigor.
Portanto, a preparação para 2027 precisa continuar baseada no cronograma legal da Reforma Tributária, e não na expectativa de que um novo discurso presidencial trará uma mudança de direção.
Isso significa continuar trabalhando em:
- parametrização de ERP;
- revisão cadastral;
- testes de documentos fiscais;
- análise de créditos;
- revisão de preços;
- contratos;
- impactos sobre margem;
- relacionamento com fornecedores;
- fluxo de caixa.
Ao mesmo tempo, empresas devem acompanhar o plano fiscal que o governo ainda pretende apresentar.
Isso porque juros, crédito, investimento, câmbio e atividade econômica também afetam diretamente as decisões empresariais.
16Novembro ainda pode trazer as respostas que faltaram no domingo
O fato de Lula não ter apresentado medidas concretas no pronunciamento não significa que o governo tenha abandonado o tema.
A equipe econômica já discute alternativas, e informações divulgadas antes da fala presidencial indicam que propostas fiscais podem ser apresentadas na segunda metade de novembro, depois das viagens internacionais do presidente.
Portanto, o discurso de domingo deve ser interpretado mais como uma sinalização política do que como a apresentação de um pacote fiscal.
A partir de agora, o elemento decisivo será a publicação das medidas.
Sem elas, “responsabilidade fiscal” permanece como compromisso.
Com elas, será possível avaliar o mecanismo, o impacto e a capacidade real de alterar a trajetória das contas públicas.
172027 está próximo, mas duas respostas ainda são esperadas
O pronunciamento presidencial deixou dois temas centrais sem detalhamento.
No fiscal, Lula reconheceu a preocupação com a dívida e prometeu preservar as regras, mas não apresentou o ajuste necessário para isso.
Na Reforma Tributária, destacou a desoneração da cesta básica, mas não explicou como pretende conduzir politicamente e operacionalmente uma transição que começa a produzir efeitos mais relevantes em poucas semanas.
Por isso, a questão para empresas não é mais saber se haverá mudanças em 2027.
Elas já estão previstas.
O que ainda falta saber é como todas essas mudanças serão coordenadas com um ambiente fiscal que também exige ajustes.
Essa será uma das principais agendas econômicas das próximas semanas.
18Perguntas frequentes
O que Lula disse sobre responsabilidade fiscal no pronunciamento?
Lula afirmou estar preocupado com a trajetória da dívida pública e com os juros e reafirmou compromisso com a responsabilidade fiscal. Também disse que pretende preservar as regras fiscais.
Lula anunciou um pacote de ajuste fiscal?
Não. O pronunciamento não apresentou medidas concretas de corte de despesas, alteração do arcabouço ou aumento de receitas.
Quando o governo pode apresentar medidas fiscais?
Discussões anteriores ao pronunciamento indicam que propostas deverão ser aprofundadas depois das viagens internacionais de Lula em novembro.
Lula falou sobre a Reforma Tributária?
O presidente citou a tributação zero da cesta básica a partir de 2027. Entretanto, não detalhou CBS, IBS ou a transição operacional das empresas.
A CBS começa em 2027?
Sim. O cronograma oficial da Reforma Tributária prevê nova etapa da CBS em 2027, juntamente com a extinção de PIS e Cofins.
O IBS já estará totalmente implementado em 2027?
Não. A implementação é gradual. A transição completa do ICMS e ISS para o IBS ocorre entre 2029 e 2032, enquanto o novo sistema entra integralmente em vigor em 2033.
Empresas devem esperar novas decisões antes de se preparar?
Não é prudente basear o planejamento em um possível adiamento. As regras atualmente vigentes mantêm o cronograma de transição. Portanto, a preparação deve seguir enquanto eventuais alterações são monitoradas.
19Referências
Agência Gov — 8 de novembro de 2026. Registro do pronunciamento presidencial, com declarações sobre responsabilidade fiscal, dívida pública, juros, investimentos e cesta básica.
Agência Brasil — 8 de novembro de 2026. Cobertura do pronunciamento e das prioridades apresentadas pelo presidente.
Reuters — 8 de novembro de 2026. Registro de que Lula reafirmou o compromisso fiscal sem detalhar medidas econômicas concretas.
Receita Federal — Reforma Tributária do Consumo. Cronograma oficial da transição entre 2026 e 2033, incluindo CBS, IBS, PIS/Cofins e Imposto Seletivo.
Ministério da Fazenda — Transição da Reforma Tributária. Explicação oficial sobre o período de implementação do novo sistema de tributação do consumo.