Governo prepara MP com alíquotas do Imposto Seletivo para esta semana
Atualizado em 28 de outubro de 2026 O governo federal pretende encaminhar ao Congresso ainda nesta semana a Medida Provisória que definirá as alíquotas do Imposto Seletivo. O ministro da Fazenda, Dario Durigan, afirmou nesta terça-feira (27) que o envio deve ocorrer…
Neste artigo
Atualizado em 28 de outubro de 2026
O governo federal pretende encaminhar ao Congresso ainda nesta semana a Medida Provisória que definirá as alíquotas do Imposto Seletivo. O ministro da Fazenda, Dario Durigan, afirmou nesta terça-feira (27) que o envio deve ocorrer “provavelmente esta semana”. O tributo já existe na legislação da Reforma Tributária, mas os percentuais continuam pendentes. Além disso, como o imposto precisa respeitar a noventena, a definição tardia deve empurrar o início efetivo da cobrança para o começo de 2027, possivelmente fevereiro.
A regulamentação do chamado Imposto Seletivo entra em uma semana decisiva.
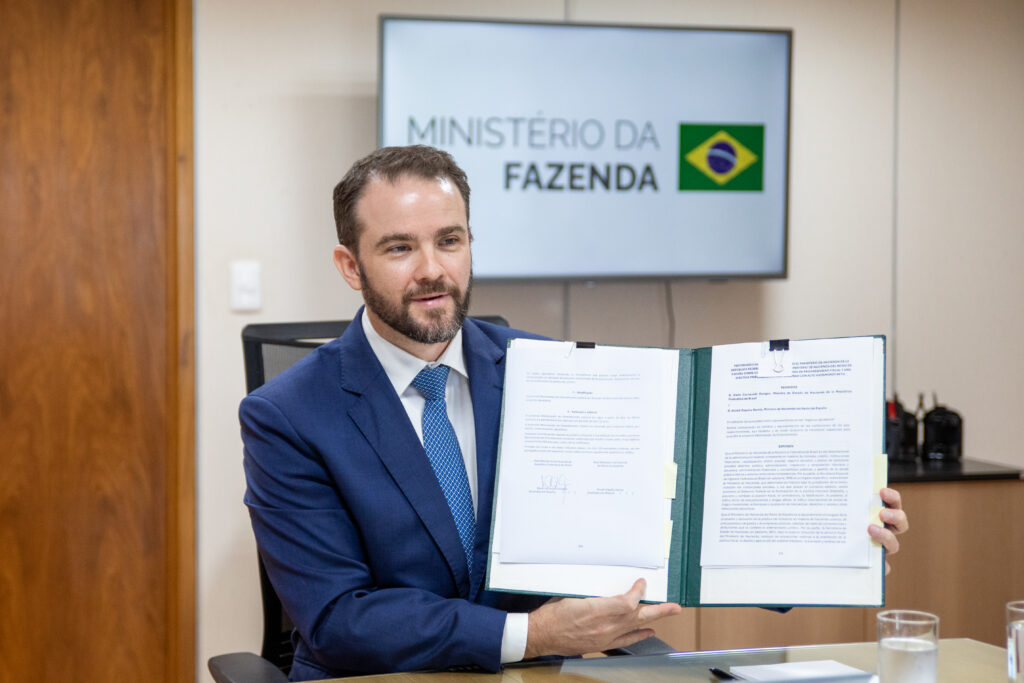
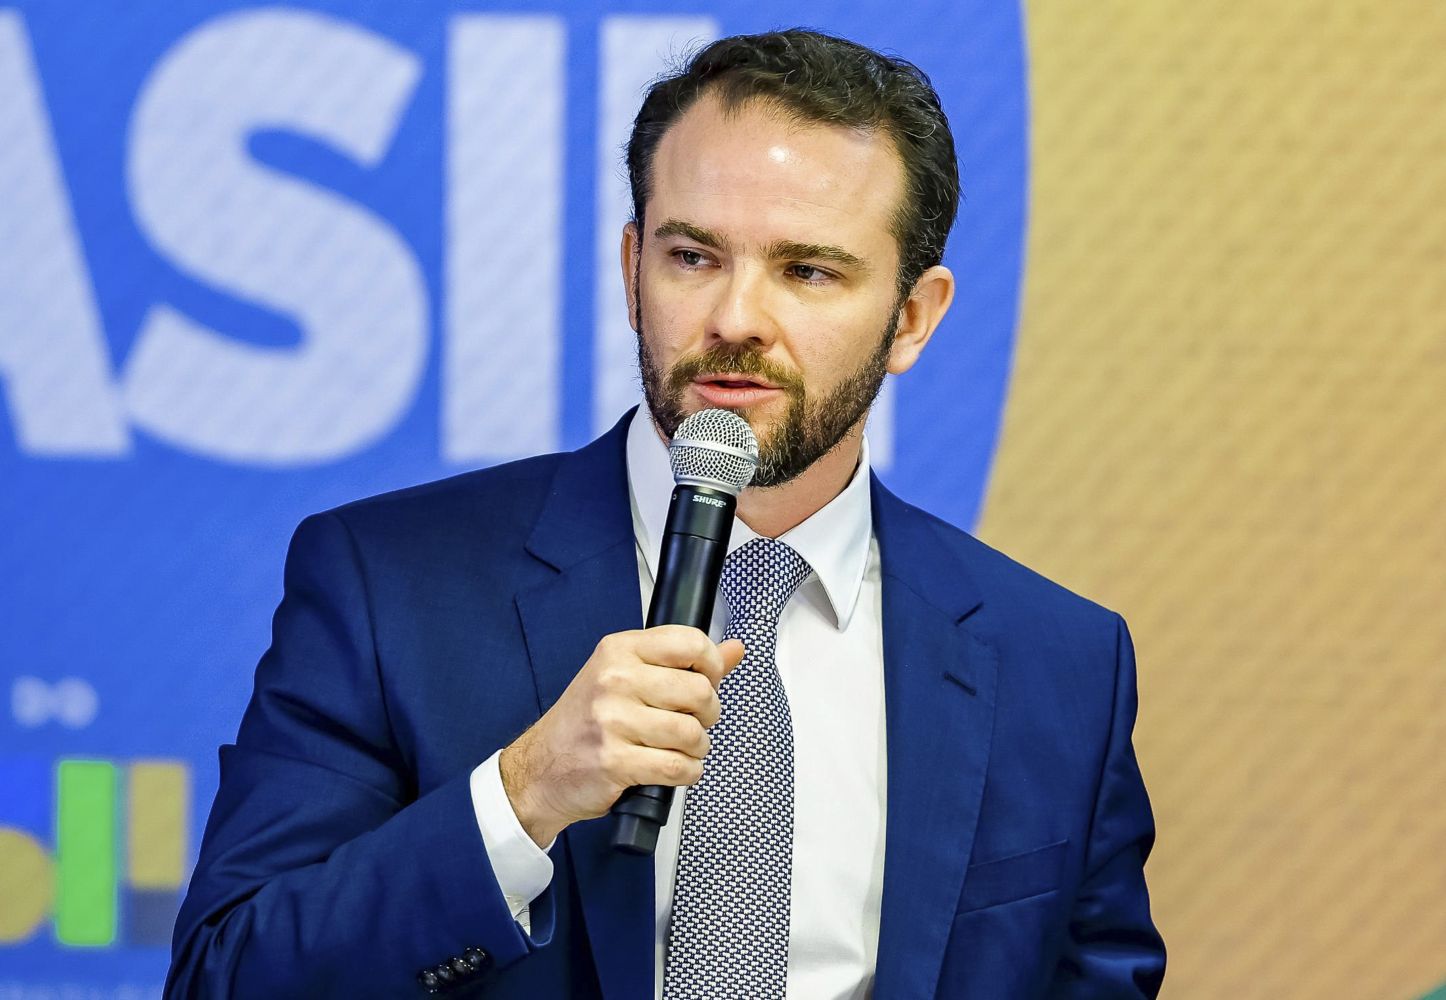
O ministro da Fazenda, Dario Durigan, afirmou em Brasília que o governo pretende enviar em breve a Medida Provisória que estabelecerá as alíquotas do novo tributo.
Segundo Durigan, o envio deve ocorrer “provavelmente esta semana”.
A declaração veio dois dias depois do segundo turno das eleições presidenciais, realizado em 25 de outubro.
Além disso, o governo já havia indicado no início do mês que pretendia apresentar as alíquotas somente depois da votação.
Portanto, encerrado o calendário eleitoral, a definição do Imposto Seletivo volta ao centro da agenda da Reforma Tributária.
01O Imposto Seletivo ainda precisa ser criado?
Não.
Esse é um ponto importante.
A Reforma Tributária já criou o Imposto Seletivo, enquanto a Lei Complementar nº 214/2025 estruturou sua incidência. A Receita Federal também mantém o tributo no cronograma oficial da transição para 2027.
Assim, a MP não deverá criar o imposto do zero.
O principal objetivo agora é estabelecer as alíquotas aplicáveis aos bens e serviços já enquadrados pela legislação.
Portanto, a incerteza atual não está na existência do tributo, mas no tamanho da cobrança.
02Quais produtos podem pagar Imposto Seletivo?
A legislação concentra o imposto em bens e atividades associados a impactos negativos sobre a saúde ou o meio ambiente.
Entre os principais grupos estão:
- veículos;
- embarcações e aeronaves;
- cigarros e demais produtos fumígenos;
- bebidas alcoólicas;
- bebidas açucaradas;
- determinados bens minerais;
- concursos de prognósticos e apostas;
- fantasy sports.
Além disso, a legislação estabelece regras específicas para cada grupo. Por isso, não haverá necessariamente uma única alíquota para todos os produtos.
No caso dos veículos, por exemplo, critérios ambientais e características do produto podem influenciar a tributação.
Consequentemente, empresas ainda precisam conhecer o texto da MP antes de calcular o impacto real.
03Por que o governo escolheu uma Medida Provisória?
O calendário ajuda a explicar a decisão.
Inicialmente, o governo discutia definir as alíquotas por projeto de lei. Entretanto, o envio ficou para depois das eleições.
Agora, a Medida Provisória permite que o texto produza efeitos jurídicos imediatamente após sua publicação, embora a cobrança do Imposto Seletivo ainda precise respeitar a noventena.
Assim, a MP acelera uma etapa que ficaria mais demorada caso o governo aguardasse toda a tramitação de um projeto de lei antes de produzir efeitos.
Entretanto, o Congresso continuará participando do processo.
Como toda MP, o texto precisa passar por análise parlamentar para continuar válido.
04O Imposto Seletivo começa em janeiro de 2027?
O cronograma geral da Reforma prevê o Imposto Seletivo em 2027.
Porém, isso não significa necessariamente cobrança desde 1º de janeiro.
O imposto precisa observar um período de 90 dias antes do início da cobrança após a definição das alíquotas.
Por isso, se o governo publicar a MP no fim de outubro ou início de novembro, o prazo deve avançar por janeiro.
Consequentemente, reportagens que acompanham a negociação apontam para um início efetivo próximo de fevereiro de 2027.
Assim, existe uma diferença entre:
o Imposto Seletivo integrar o sistema tributário em 2027;
e
a cobrança efetiva começar no primeiro dia do ano.
Neste momento, o segundo cenário ficou comprometido pelo calendário da regulamentação.
05E o IPI durante esse intervalo?
Esse atraso cria outro problema.
O cronograma oficial da Reforma prevê que, em 2027, as alíquotas do IPI caiam a zero para a maior parte dos produtos, preservadas as exceções relacionadas à Zona Franca de Manaus.
Ao mesmo tempo, o Imposto Seletivo deveria assumir parte da tributação extrafiscal sobre determinados produtos.
Entretanto, se o IPI cair antes de o novo imposto começar a produzir efeitos, pode surgir uma lacuna temporária de arrecadação.
Por isso, o governo estuda uma solução para prolongar temporariamente o IPI sobre alguns dos produtos sujeitos ao Seletivo até o início efetivo da nova cobrança. Segundo apurações publicadas nesta semana, uma PEC está entre as alternativas consideradas.
Ainda assim, essa medida não deve ser tratada como regra aprovada.
Neste momento, trata-se de uma alternativa em análise.
06Governo quer evitar aumento imediato da carga em 2027
Outro ponto em discussão é o tamanho das alíquotas.
Segundo apuração divulgada nesta semana, a intenção do governo é evitar que a entrada do Imposto Seletivo provoque aumento imediato da carga tributária dos setores atingidos em 2027.
Assim, os percentuais iniciais poderiam buscar uma aproximação com a tributação atualmente exercida pelo IPI sobre esses produtos.
Entretanto, essa intenção ainda precisa aparecer no texto efetivamente publicado.
Além disso, as alíquotas poderão mudar posteriormente.
Portanto, empresas não deveriam transformar projeções de mercado em percentuais definitivos antes de conhecer a MP.
07Por que as alíquotas importam tanto?
Porque o Imposto Seletivo possui natureza diferente de IBS e CBS.
Enquanto IBS e CBS seguem a lógica de um IVA amplo, com mecanismos de crédito, o Seletivo funciona como tributação específica sobre determinados bens e serviços.
Além disso, sua função não é apenas arrecadatória.
A própria Receita explica que o imposto busca desestimular o consumo de bens e serviços prejudiciais à saúde ou ao meio ambiente.
Consequentemente, a definição das alíquotas pode afetar diretamente:
- preço final;
- margem;
- demanda;
- estrutura comercial;
- planejamento tributário;
- contratos;
- cadastro fiscal;
- parametrização de ERP.
Por isso, fabricantes, importadores, distribuidores e varejistas dos setores alcançados precisam acompanhar o texto final.
08A MP pode trazer uma única alíquota?
Não necessariamente.
A estrutura do Imposto Seletivo permite tratamentos diferentes conforme o produto.
Assim, bebidas alcoólicas não precisam receber o mesmo percentual de veículos ou cigarros.
Além disso, determinados produtos podem utilizar critérios específicos ou valores diferenciados.
Consequentemente, a pergunta mais importante não será apenas:
“qual é a alíquota do Imposto Seletivo?”
Será necessário perguntar:
“qual é a alíquota aplicável ao meu produto e quais critérios alteram esse percentual?”
Essa diferença será fundamental para a análise empresarial.
09O que acontece depois da publicação?
Se o governo editar a MP, o primeiro passo será analisar o texto e os anexos.
Em seguida, as empresas precisarão identificar:
- os produtos alcançados;
- as respectivas alíquotas;
- a unidade de cálculo;
- eventuais redutores;
- exceções;
- critérios ambientais;
- regras para importação;
- data de produção de efeitos.
Além disso, o Congresso iniciará a análise da Medida Provisória.
Portanto, o texto publicado pelo Executivo será decisivo, mas ainda poderá sofrer alterações durante a tramitação parlamentar.
10Empresas devem mudar seus sistemas agora?
Ainda não faz sentido parametrizar percentuais que o governo não publicou oficialmente.
Entretanto, empresas dos setores alcançados já podem preparar a estrutura.
Primeiro, devem identificar quais produtos do portfólio aparecem entre os bens sujeitos ao Imposto Seletivo.
Depois, precisam revisar classificação fiscal, cadastro de produtos e regras existentes no ERP.
Além disso, vale preparar cenários de preço e margem com diferentes níveis de tributação.
Assim, quando a MP trouxer as alíquotas, a empresa poderá transformar rapidamente o texto legal em impacto financeiro.
11A definição chega em um momento crítico da Reforma
A possível publicação da MP ocorre enquanto outras peças da Reforma também avançam.
Nesta semana, por exemplo, o TCU analisa o cálculo da alíquota de referência da CBS de 2027.
Além disso, Receita Federal e Comitê Gestor do IBS criaram 25 grupos técnicos para acelerar a implementação de apuração, arrecadação, fiscalização, documentos fiscais e sistemas.
Portanto, a última semana de outubro concentra várias decisões importantes para 2027.
Ao mesmo tempo, restam pouco mais de dois meses até a virada do ano.
Consequentemente, cada atraso reduz a janela disponível para empresas ajustarem preços, contratos e sistemas.
12O que ainda não sabemos?
Apesar da declaração do ministro, três respostas continuam pendentes.
A primeira é quando exatamente o governo publicará a MP.
Durigan disse “provavelmente esta semana”, mas não anunciou uma data específica.
A segunda é quais alíquotas o texto trará.
Até agora, o governo não publicou oficialmente os percentuais.
Por fim, ainda falta saber qual será a solução para o intervalo entre a redução do IPI e o início efetivo do Imposto Seletivo, caso a noventena empurre a cobrança para fevereiro.
Portanto, a pauta está avançando, mas ainda não está encerrada.
13Próximo passo é conhecer as alíquotas
O Imposto Seletivo já deixou a fase de discussão sobre sua existência.
Agora, a questão central é financeira.
A Lei Complementar nº 214 já estruturou o tributo. Além disso, o cronograma oficial mantém sua entrada no sistema em 2027.
Entretanto, sem as alíquotas, empresas ainda não conseguem medir com precisão o impacto sobre preços e margens.
Por isso, a possível MP desta semana representa um dos últimos grandes elementos tributários ainda pendentes para 2027.
Se o governo cumprir a sinalização dada por Durigan, o mercado poderá finalmente conhecer os percentuais nos próximos dias.
A partir daí, a discussão muda.
Em vez de perguntar quando o governo definirá o Imposto Seletivo, empresas passarão a calcular quanto ele custará em cada operação.
14Perguntas frequentes
Quando o governo deve publicar a MP do Imposto Seletivo?
Dario Durigan afirmou em 27 de outubro que o governo pretende fazer o envio “em breve, provavelmente esta semana”. Entretanto, ele não anunciou uma data específica.
O Imposto Seletivo ainda não foi criado?
Já foi. A Reforma Tributária e a LC nº 214/2025 instituíram o tributo. Agora, falta definir suas alíquotas.
O imposto será cobrado em janeiro de 2027?
O cronograma prevê o IS em 2027, mas a definição tardia das alíquotas exige observar a noventena. Por isso, a cobrança efetiva pode começar apenas por volta de fevereiro.
Quais produtos pagarão Imposto Seletivo?
Entre os principais estão veículos, embarcações, aeronaves, produtos fumígenos, bebidas alcoólicas, bebidas açucaradas, determinados minerais e apostas.
As alíquotas já são conhecidas?
Não oficialmente. Percentuais divulgados antes da publicação da MP devem ser tratados como projeções ou informações preliminares.
O IPI acaba em 2027?
O cronograma oficial prevê redução a zero das alíquotas do IPI sobre a maior parte dos produtos em 2027, preservadas exceções ligadas à Zona Franca de Manaus.
A MP já começa a valer quando for publicada?
Uma MP produz efeitos jurídicos desde sua publicação, mas a cobrança do Imposto Seletivo precisa respeitar a noventena. Além disso, o Congresso deverá analisar a medida para que ela continue válida.
15Referências e fontes
Agência Brasil — 27 de outubro de 2026. Declaração de Dario Durigan sobre o envio da MP “provavelmente esta semana”.
Receita Federal — Reforma Tributária do Consumo. Cronograma oficial e descrição do Imposto Seletivo.
Portal Reforma Tributária — 27 de outubro de 2026. Informações sobre o calendário da MP, noventena e discussão sobre o IPI.
UOL — 27 de outubro de 2026. Apuração sobre a preparação da MP, manutenção da carga em 2027 e solução estudada para o IPI.