União financia Comitê Gestor do IBS com R$ 950 milhões para estruturar novo imposto
Atualizado em 29 de outubro de 2026 A União e o Comitê Gestor do IBS assinaram um contrato de operação de crédito de R$ 950 milhões para financiar a instalação e o funcionamento inicial do órgão responsável por administrar o novo imposto…
Neste artigo
Atualizado em 29 de outubro de 2026
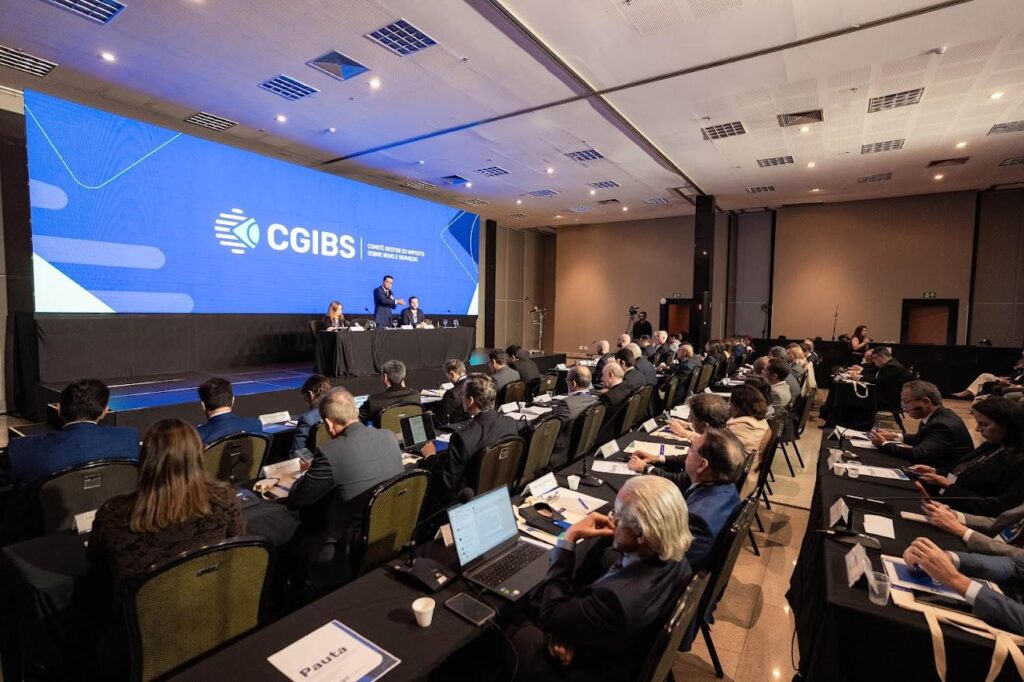
A União e o Comitê Gestor do IBS assinaram um contrato de operação de crédito de R$ 950 milhões para financiar a instalação e o funcionamento inicial do órgão responsável por administrar o novo imposto de estados e municípios. O recurso vai custear tecnologia, estrutura administrativa e equipes. Entretanto, não se trata de um repasse a fundo perdido: o Comitê deverá devolver todo o valor, corrigido pela Selic, em 20 parcelas semestrais a partir de 2029.
A estrutura responsável por administrar uma das principais peças da Reforma Tributária acaba de ganhar financiamento para sair do papel.
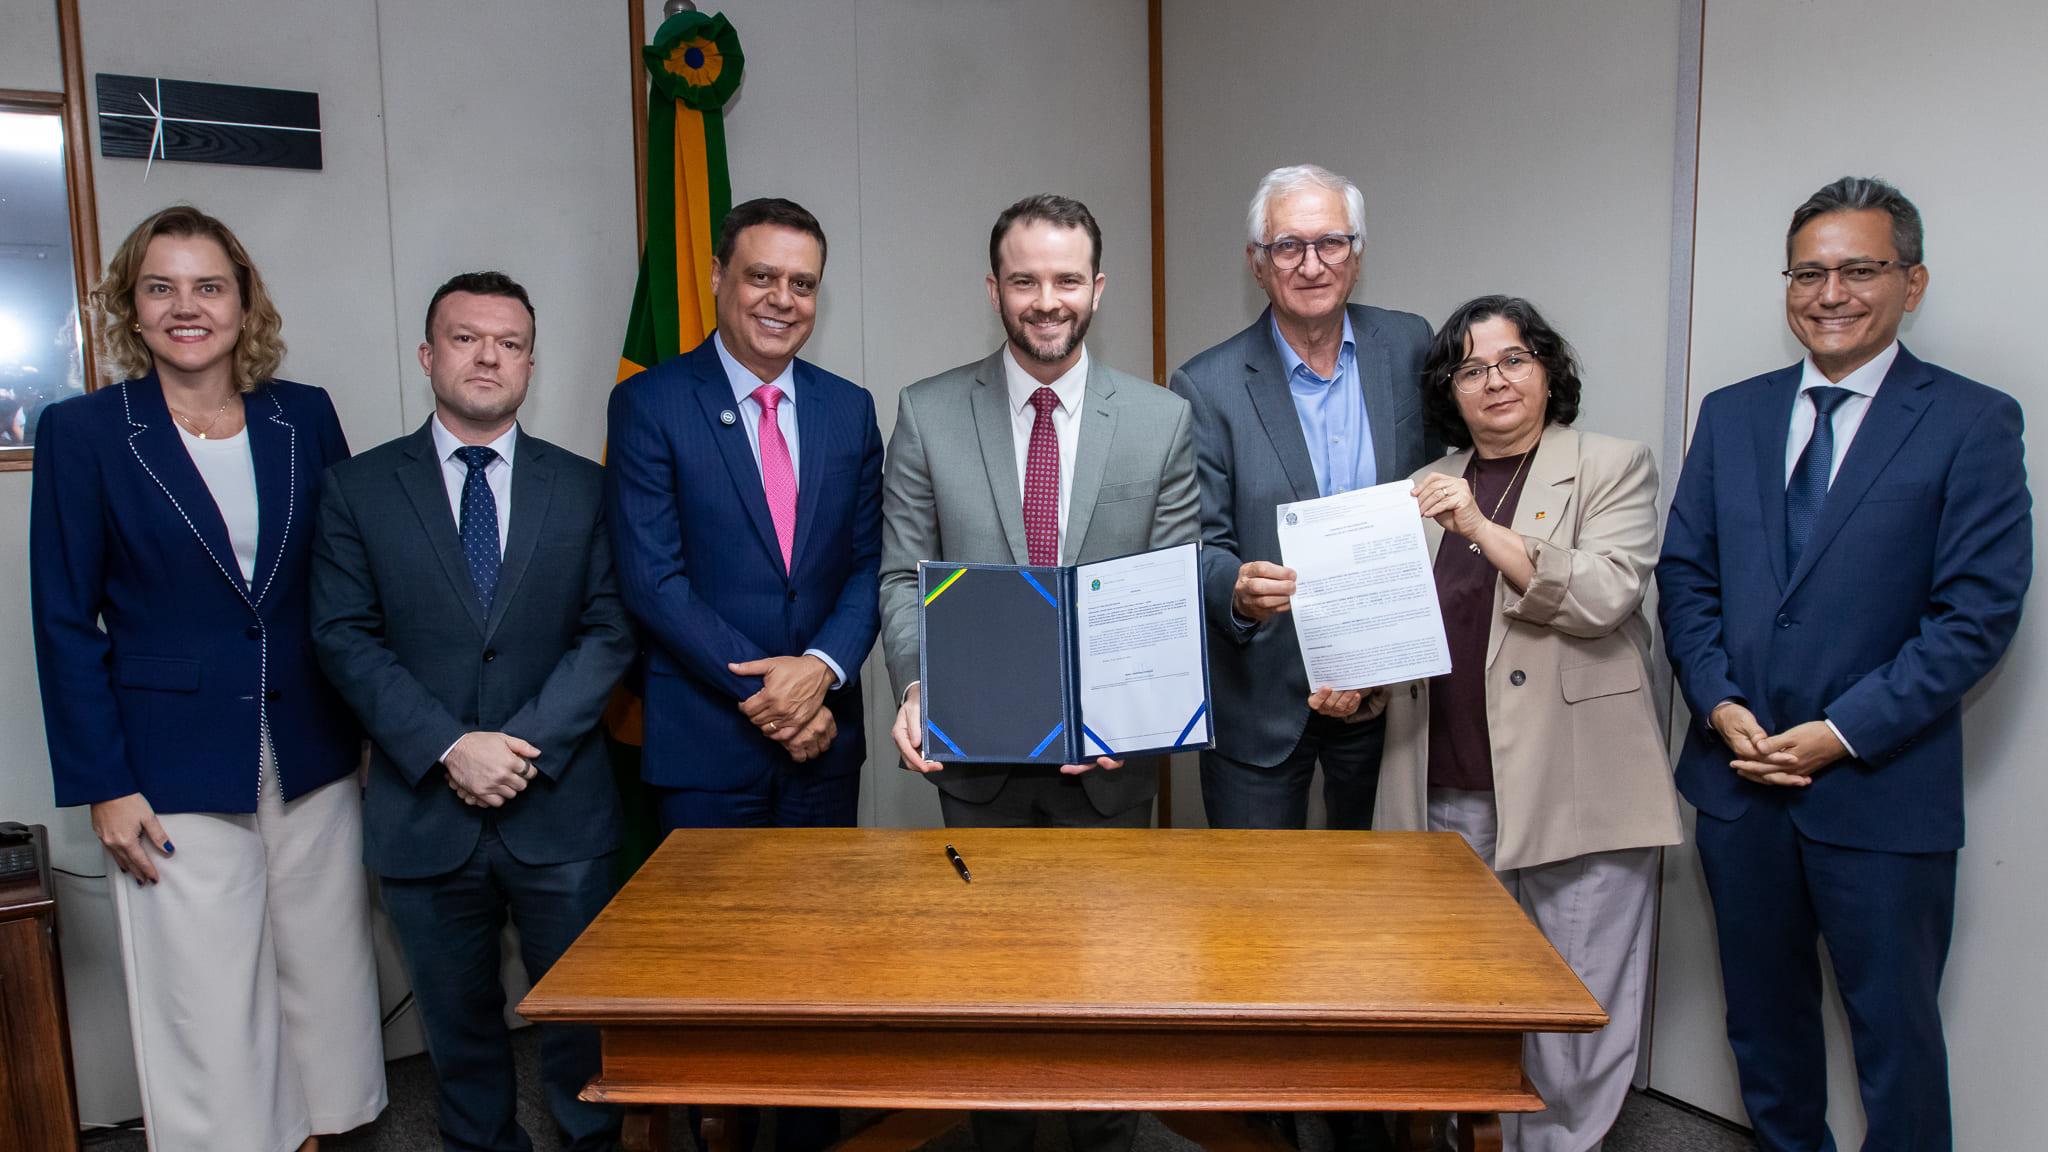
A União e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) assinaram, na terça-feira (27), um contrato de operação de crédito que autoriza o recebimento de R$ 950 milhões.
O acordo cobre recursos relacionados aos exercícios de 2025 e 2026 e financiará a instalação e o funcionamento inicial do Comitê.
Além disso, o contrato chega em um momento crítico. O CGIBS precisa preparar sistemas, equipes e procedimentos antes que o IBS avance para as próximas etapas da transição tributária.
Portanto, o dinheiro não se destina apenas à manutenção administrativa de um novo órgão público.
Ele financiará parte da infraestrutura necessária para arrecadar, fiscalizar e distribuir o IBS entre estados, Distrito Federal e municípios.
01Para que serão usados os R$ 950 milhões?
Segundo o próprio Comitê Gestor, os recursos financiarão três grandes áreas:
- estrutura administrativa;
- infraestrutura tecnológica;
- pessoal necessário à operação.
Essas frentes permitirão que o CGIBS assuma funções centrais na administração do novo imposto.
Entre elas estão:
arrecadação do IBS;
fiscalização;
administração operacional do imposto;
distribuição da receita entre estados e municípios.
Além disso, a legislação prevê integração entre o Comitê e a Receita Federal para diversas soluções da Reforma.
Por exemplo, a Lei Complementar nº 214 determina que CGIBS e Receita atuem conjuntamente na implementação de soluções integradas para IBS e CBS, inclusive com plataforma eletrônica compartilhada para apuração e pagamento.
Assim, parte importante do desafio será tecnológico.
02Os R$ 950 milhões são uma doação da União?
Não.
Embora a União disponibilize os recursos, juridicamente a operação funciona como um financiamento.
Por isso, o CGIBS deverá ressarcir integralmente o governo federal.
Além disso, sobre os valores incidirá remuneração pela taxa Selic, calculada desde o desembolso até a devolução.
O pagamento começará em junho de 2029.
A partir daí, o Comitê devolverá o financiamento em 20 parcelas semestrais sucessivas.
Portanto, o prazo de pagamento se estenderá por aproximadamente dez anos.
03De onde sairá o dinheiro para devolver o financiamento?
O próprio IBS financiará a devolução.
Segundo o Comitê Gestor, o ressarcimento à União utilizará recursos provenientes da arrecadação do novo imposto.
Além disso, a legislação permite que a garantia da operação inclua justamente a parcela da arrecadação do IBS destinada ao financiamento do CGIBS.
Na prática, a União financia a estrutura inicial.
Depois, quando o IBS já estiver gerando receita, o Comitê começa a pagar esse financiamento.
Assim, o modelo tenta resolver um problema típico de implantação: o órgão precisa funcionar antes de possuir uma arrecadação própria suficiente para sustentar sua estrutura.
04Por que o contrato é de R$ 950 milhões?
A legislação permite valores maiores.
Após as alterações introduzidas pela Lei Complementar nº 227/2026, o artigo 484 da LC nº 214 estabeleceu que a União poderá financiar até R$ 3,8 bilhões para a instalação do CGIBS entre 2025 e 2028.
O cronograma legal prevê:
| Ano | Limite previsto |
|---|---|
| 2025 | até R$ 600 milhões, com ajuste proporcional |
| 2026 | R$ 800 milhões |
| 2027 | R$ 1,2 bilhão |
| 2028 | R$ 1,2 bilhão |
| Total máximo | R$ 3,8 bilhões |
Entretanto, a parcela de 2025 sofreu redução proporcional.
A lei determina que os R$ 600 milhões daquele exercício sejam reduzidos em 1/12 para cada mês transcorrido até o mês em que o Comitê comunicar ao Ministério da Fazenda sua instalação e a conta destinada ao aporte.
O CGIBS comunicou a abertura de sua conta institucional em setembro de 2025. Na ocasião, o próprio órgão já informou que o valor efetivamente recebido em relação àquele exercício seria inferior ao teto original devido à regra proporcional.
Assim, o contrato agora firmado reúne as parcelas efetivamente disponíveis dos dois primeiros exercícios e chega aos R$ 950 milhões divulgados pelo Comitê.
05O governo poderá financiar mais R$ 2,85 bilhões?
A legislação autoriza um limite total de R$ 3,8 bilhões até 2028.
Entretanto, isso não significa que os R$ 2,85 bilhões restantes já tenham sido transferidos ou contratados.
O contrato divulgado nesta semana trata especificamente dos R$ 950 milhões relativos a 2025 e 2026.
Para 2027, a lei prevê até R$ 1,2 bilhão.
Já para 2028, prevê outros R$ 1,2 bilhão.
Portanto, empresas e contribuintes devem separar duas informações:
R$ 950 milhões: operação atual;
até R$ 3,8 bilhões: limite legal de financiamento para todo o período de instalação, entre 2025 e 2028.
06Por que o Comitê Gestor precisa de uma estrutura tão grande?
Porque o CGIBS assumirá tarefas hoje distribuídas entre milhares de administrações tributárias.
O IBS substituirá gradualmente ICMS e ISS dentro da Reforma Tributária.
Além disso, o novo modelo exigirá uma administração compartilhada entre estados, Distrito Federal e municípios.
Consequentemente, o Comitê precisará processar informações de empresas de todo o país.
Também terá de administrar arrecadação, créditos, fiscalização e distribuição de receitas.
Por isso, o desafio envolve muito mais do que criar uma sede administrativa.
A operação depende de sistemas capazes de conversar com documentos fiscais, bancos de dados, administrações estaduais e municipais e, em diversos casos, com a própria Receita Federal.
07Tecnologia deve consumir parte importante da estrutura
A legislação deixa clara a importância tecnológica do novo sistema.
CGIBS e Receita deverão implementar soluções integradas para IBS e CBS.
Além disso, os contribuintes terão acesso a informações de apuração e pagamento em uma plataforma eletrônica unificada.
Ao mesmo tempo, a Reforma prevê mecanismos como:
- apuração assistida;
- split payment;
- novos documentos e campos fiscais;
- interoperabilidade entre sistemas;
- compartilhamento de dados;
- ressarcimento de créditos.
Portanto, construir essa infraestrutura representa uma das maiores tarefas operacionais da Reforma Tributária.
08O financiamento acontece enquanto o CGIBS amplia seus trabalhos
O contrato também coincide com uma fase de expansão da estrutura técnica do Comitê.
Receita Federal e CGIBS criaram recentemente grupos interinstitucionais para tratar de temas como apuração, arrecadação, fiscalização, tecnologia, documentos fiscais, ressarcimento e Simples Nacional.
Assim, o novo financiamento fornece capacidade financeira para uma estrutura que já amplia suas frentes de implementação.
Na prática, a Reforma está mudando de fase.
Durante os primeiros anos, a maior parte do debate esteve no Congresso.
Agora, entretanto, cada vez mais decisões passam por equipes de tecnologia, administração tributária e operação.
09Quando o IBS terá peso maior na arrecadação?
O IBS segue um cronograma de transição.
Em 2026, o sistema opera dentro de uma etapa inicial de testes e adaptação.
Depois, a transição entre ICMS/ISS e IBS avança gradualmente.
A substituição mais ampla começa a ganhar peso a partir de 2029, enquanto o novo modelo chega à implementação integral em 2033.
Portanto, o Comitê precisa construir sua infraestrutura antes que o IBS assuma parcela substancial da arrecadação estadual e municipal.
Essa antecipação explica por que a União financia a implantação agora e recebe o ressarcimento apenas a partir de 2029.
10O empréstimo aumenta a alíquota do IBS?
Não diretamente.
O contrato de R$ 950 milhões não altera a alíquota do IBS.
Também não cria uma cobrança adicional específica sobre empresas ou consumidores.
O financiamento serve para estruturar o órgão responsável pela administração do tributo.
Entretanto, no futuro, o próprio CGIBS terá receitas destinadas ao seu funcionamento e à devolução dos valores financiados, conforme as regras previstas na legislação.
Portanto, são discussões diferentes:
uma coisa é o custo de implantação e administração do Comitê;
outra é o cálculo das alíquotas do IBS.
11O que muda para as empresas agora?
No curto prazo, o contrato não cria uma nova obrigação acessória.
Também não altera prazos ou alíquotas.
Entretanto, ele aumenta a capacidade operacional do órgão que definirá diversos procedimentos fundamentais do IBS.
Por isso, empresas devem acompanhar principalmente as próximas entregas do Comitê relacionadas a:
- apuração;
- arrecadação;
- documentos fiscais;
- ressarcimento;
- fiscalização;
- cadastros;
- tecnologia;
- integração com a CBS.
Quanto mais a estrutura do CGIBS avança, mais a Reforma deixa de ser apenas uma legislação futura e passa a se transformar em uma operação tributária real.
12União banca implantação agora e recebe de volta depois
O contrato de R$ 950 milhões funciona como uma ponte financeira.
Primeiro, a União disponibiliza recursos para o CGIBS estruturar equipes, tecnologia e administração.
Depois, quando o IBS estiver arrecadando em escala maior, o próprio Comitê começa a devolver os valores.
Além disso, o financiamento será corrigido pela Selic e pago em 20 parcelas semestrais a partir de junho de 2029.
Por isso, chamar os R$ 950 milhões apenas de “repasse” pode gerar uma interpretação incompleta.
A definição mais precisa é operação de crédito para implantação do Comitê Gestor do IBS.
E o volume ainda pode crescer.
A legislação autoriza até R$ 3,8 bilhões entre 2025 e 2028 para financiar a instalação da entidade.
Assim, o contrato desta semana representa mais uma etapa da construção da infraestrutura que precisará administrar um dos maiores fluxos tributários do país nos próximos anos.
13Perguntas frequentes
Quanto a União vai financiar ao Comitê Gestor do IBS agora?
O contrato autoriza R$ 950 milhões, referentes às parcelas relacionadas aos exercícios de 2025 e 2026.
O Comitê precisa devolver esse dinheiro?
Sim. O CGIBS deverá devolver integralmente o financiamento, com remuneração pela taxa Selic.
Quando começa o pagamento?
As 20 parcelas semestrais começam em junho de 2029.
De onde virá o dinheiro para pagar a União?
O ressarcimento utilizará recursos da arrecadação do próprio IBS destinados ao Comitê.
Para que serão usados os R$ 950 milhões?
Os recursos financiarão principalmente estrutura administrativa, tecnologia e pessoal necessários à instalação e ao funcionamento inicial do CGIBS.
A União pode financiar mais recursos?
Sim. A LC nº 214, atualizada pela LC nº 227/2026, autoriza até R$ 3,8 bilhões entre 2025 e 2028, observados os valores definidos para cada exercício.
O financiamento aumenta a alíquota do IBS?
Não diretamente. O contrato financia a implantação do órgão e não altera, por si só, a alíquota do imposto.
14Referências e fontes
Comitê Gestor do IBS — 28 de outubro de 2026. Comunicado oficial sobre a assinatura da operação de crédito de R$ 950 milhões, aplicação dos recursos e condições de devolução.
Câmara dos Deputados — Lei Complementar nº 214/2025, texto atualizado pela LC nº 227/2026. Artigo 484 estabelece financiamento de até R$ 3,8 bilhões entre 2025 e 2028 e os valores previstos para cada ano.
Comitê Gestor do IBS — setembro de 2025. Comunicação da abertura da conta bancária institucional e explicação sobre o cálculo proporcional do aporte inicial.